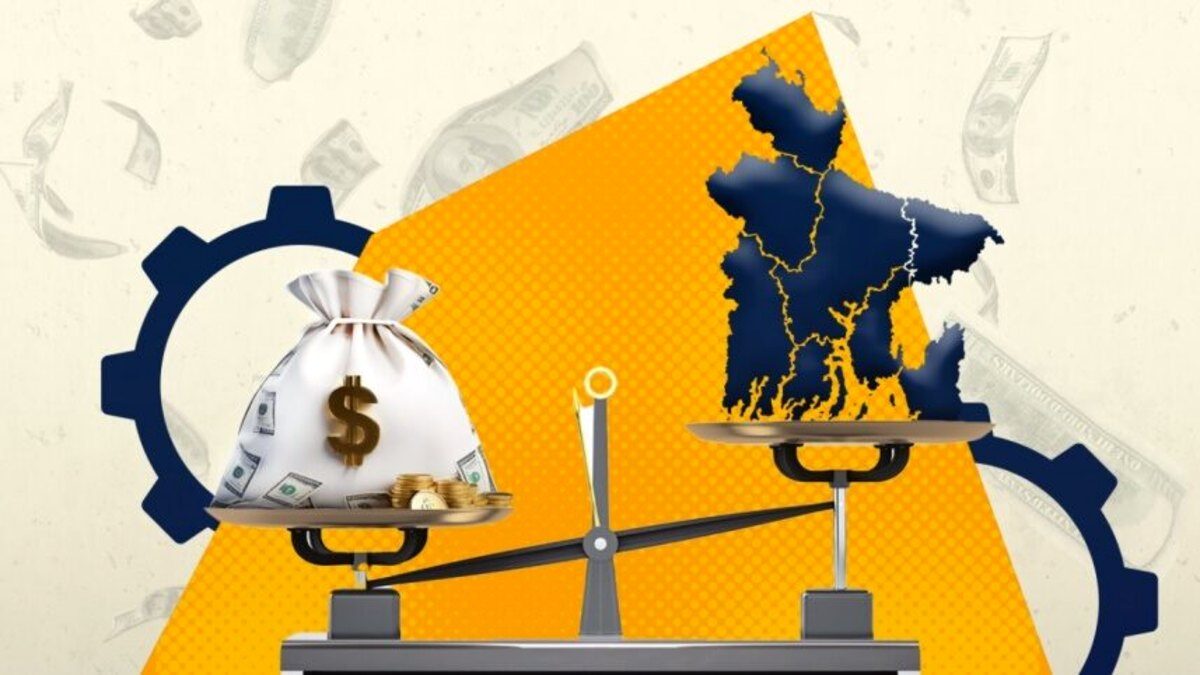
বাংলাদেশের অর্থনীতি একসঙ্গে কয়েকটি সংকটে চাপে রয়েছে—উচ্চ মূল্যস্ফীতি, বৈদেশিক মুদ্রার টানাপোড়েন, বিপুল খেলাপি ঋণ, দুর্বল রাজস্ব আদায় এবং বাড়তে থাকা ঋণ পরিশোধের দায়। এ অবস্থায় আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) অর্থায়ন সাময়িক স্বস্তি দিতে পারে। কিন্তু ঋণ নিয়ে কত দিন চলবে বাংলাদেশ? মূল প্রশ্ন এখন সেটিই।
আইএমএফের অর্থায়ন বৈদেশিক লেনদেনের চাপ সামলাতে এবং উন্নয়ন সহযোগীদের আস্থা ধরে রাখতে সহায়ক। তবে এই অর্থ ফেরত দিতে হবে। তাই ঋণ পাওয়ার পাশাপাশি ব্যাংক খাত, রাজস্বনীতি, মুদ্রানীতি ও বিনিময় হার ব্যবস্থায় সংস্কার জরুরি। ঋণ নিয়ে পুরোনো দুর্বলতা আড়াল করলে ভবিষ্যতের দায় আরও বাড়বে।
প্রবৃদ্ধি কম, অনিশ্চয়তা বেশি
শিল্পে বিনিয়োগ ও কর্মসংস্থান সৃষ্টির গতি দুর্বল। মূল্যস্ফীতিতে কমেছে মানুষের ক্রয়ক্ষমতা। তৈরি পোশাক রপ্তানি, প্রবাসী আয় ও কৃষি উৎপাদন অর্থনীতিকে কিছুটা সহায়তা করলেও সামগ্রিক পরিস্থিতি এখনও নাজুক।
বিশ্বব্যাংকের পূর্বাভাস অনুযায়ী, ২০২৫-২৬ ও ২০২৬-২৭ অর্থবছরে বাংলাদেশের জিডিপি প্রবৃদ্ধি হতে পারে ৩ দশমিক ৪ শতাংশ। একই সংস্থার হিসাবে, ২০২৫-২৬ অর্থবছরে প্রায় ২১ লাখ মানুষ নতুন করে দারিদ্র্যের মধ্যে পড়েছে। আইএমএফের মূল্যায়নেও সংস্কারে অগ্রগতি না হলে ২০২৬-২৭ অর্থবছরে প্রবৃদ্ধি ৩ দশমিক ৫ শতাংশে নেমে আসার আশঙ্কা রয়েছে।
এই চিত্র বলছে, অর্থনীতিকে ঘুরে দাঁড় করাতে শুধু অর্থের জোগান নয়, উৎপাদন ও বিনিয়োগ বাড়ানোর পরিবেশও জরুরি।
আইএমএফের অর্থায়ন: স্বস্তি, স্থায়ী সমাধান নয়
বাংলাদেশ আগে থেকেই আইএমএফের ঋণ কর্মসূচির আওতায় রয়েছে। নতুন অর্থায়ন ও সংস্কারের শর্ত নিয়েও আলোচনা চলছে। ২০২৬ সালের জুলাইয়ে আইএমএফের প্রতিনিধিদল ঢাকায় অর্থনৈতিক পরিস্থিতি ও সংস্কারের অগ্রাধিকার নিয়ে আলোচনা করে। তবে আলোচনা আর নতুন কর্মসূচির চূড়ান্ত অনুমোদন এক বিষয় নয়।
আইএমএফের অর্থায়ন বৈদেশিক লেনদেনের সক্ষমতা বাড়াতে পারে। অন্য উন্নয়ন সহযোগীদের অর্থায়ন পাওয়ার ক্ষেত্রেও ইতিবাচক ভূমিকা রাখতে পারে। কিন্তু ঋণ অনুদান নয়। উৎপাদন, রপ্তানি ও রাজস্ব আয় না বাড়লে ভবিষ্যতে তা পরিশোধের চাপই বাড়াবে।
খেলাপি ঋণে দুর্বল ব্যাংক খাত
অর্থনীতির অন্যতম বড় ঝুঁকি ব্যাংক খাতের দুরবস্থা। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই এখন খেলাপি।
রাজনৈতিক প্রভাব, দুর্বল তদারকি ও ঋণ ব্যবস্থাপনার অনিয়ম এ সংকটকে গভীর করেছে। শুধু দুর্বল ব্যাংকগুলোকে সরকারি অর্থ দিয়ে টিকিয়ে রাখলে সমস্যার সমাধান হবে না। প্রয়োজন ব্যাংকের সম্পদের প্রকৃত মান যাচাই, ঋণ আদায়ে কঠোরতা, পরিচালনা পর্ষদের জবাবদিহি এবং নিয়ন্ত্রক সংস্থার তদারকি জোরদার করা। অনিয়মে বেরিয়ে যাওয়া অর্থ পুনরুদ্ধার ও দায়ীদের বিরুদ্ধে ব্যবস্থাও জরুরি।
রাজস্ব কম, ঋণনির্ভরতা বেশি
সরকারের আয় কম হওয়ায় উন্নয়ন ও নিয়মিত ব্যয় মেটাতে ঋণের ওপর নির্ভরতা বাড়ছে। বিশ্বব্যাংকের হিসাবে, ২০২৪-২৫ অর্থবছরে বাংলাদেশের কর-জিডিপি অনুপাত ছিল মাত্র ৬ দশমিক ৭ শতাংশ। প্রয়োজনীয় উন্নয়ন ব্যয় নির্বাহে এ হার অন্তত ১৫ শতাংশে উন্নীত করার প্রয়োজনীয়তার কথা বলেছে সংস্থাটি।
কর ফাঁকি কমানো, করের আওতা বাড়ানো ও প্রশাসন আধুনিক করা জরুরি। তবে কর সংস্কারের নামে নিম্ন আয়ের মানুষের ওপর অতিরিক্ত চাপ দেওয়া যাবে না। নিত্যপ্রয়োজনীয় পণ্যের দাম ও জীবনযাত্রার ব্যয় যাতে আরও না বাড়ে, সেটিও বিবেচনায় রাখতে হবে।
দেশি-বিদেশি ঋণের বাড়তি চাপ
বাংলাদেশের ঋণ পরিস্থিতি বুঝতে শুধু বিদেশি ঋণের হিসাব যথেষ্ট নয়। আইএমএফ ও বিশ্বব্যাংকের যৌথ মূল্যায়ন অনুযায়ী, ২০২৪-২৫ অর্থবছর শেষে সরকারি ও সরকারি গ্যারান্টিযুক্ত মোট ঋণ ছিল প্রায় ১৮৮ দশমিক ৮ বিলিয়ন ডলার, যা জিডিপির প্রায় ৪১ দশমিক ৩ শতাংশ।
এর বড় অংশ অভ্যন্তরীণ ঋণ। একই সময়ে দেশি ঋণের সুদ ও অন্যান্য পরিশোধে ব্যয় হয়েছে জিডিপির ৪ দশমিক ২ শতাংশ। বিদেশি ঋণ পরিশোধে ব্যয় ছিল ১ দশমিক ২ শতাংশ।
সরকার ব্যাংক থেকে বেশি ঋণ নিলে বেসরকারি উদ্যোক্তা ও শিল্পপ্রতিষ্ঠানের জন্য ঋণপ্রাপ্তি কঠিন হতে পারে। এতে বিনিয়োগ ও কর্মসংস্থান বাধাগ্রস্ত হওয়ার ঝুঁকি তৈরি হয়।
বিদেশি ঋণের ক্ষেত্রেও প্রকল্প বাছাই গুরুত্বপূর্ণ। ২০২৫-২৬ অর্থবছরে বাংলাদেশ বিদেশি সহায়তা পেয়েছে ৮ দশমিক ০৭ বিলিয়ন ডলার; একই সময়ে মূলধন ও সুদ বাবদ পরিশোধ করেছে ৪ দশমিক ৪৯ বিলিয়ন ডলার। তাই নতুন ঋণ নেওয়ার আগে প্রকল্পের আয়, অর্থনৈতিক সুফল, বাস্তবায়ন ঝুঁকি ও পরিশোধের সক্ষমতা যাচাই করতে হবে। রপ্তানি বাড়ায়, আমদানি ব্যয় কমায় কিংবা উৎপাদনশীলতা উন্নত করে—এমন প্রকল্পই অগ্রাধিকার পাওয়া উচিত।
সংস্কারের বোঝা যেন সাধারণ মানুষের ওপর না পড়ে
আইএমএফের সংস্কার কর্মসূচিতে রাজস্ব বাড়ানো, ভর্তুকি যৌক্তিক করা, ব্যাংক খাতের দুর্বলতা দূর করা এবং মুদ্রানীতিতে শৃঙ্খলা আনার বিষয় রয়েছে। কিন্তু জ্বালানি, বিদ্যুৎ বা সারে ভর্তুকি কমলে উৎপাদন ব্যয় ও মানুষের জীবনযাত্রার খরচ বাড়তে পারে। করের চাপও দরিদ্র ও নিম্ন আয়ের মানুষের ওপর যেন না পড়ে, তা নিশ্চিত করতে হবে।
এ জন্য সংস্কারের পাশাপাশি লক্ষ্যভিত্তিক সামাজিক সহায়তা জরুরি। অর্থনৈতিক স্থিতিশীলতা অর্জনের নামে মানুষের জীবনযাত্রাকে আরও কঠিন করে তোলা হলে সংস্কারের গ্রহণযোগ্যতাও কমবে।
ঋণ নয়, সক্ষমতা বাড়ানোই লক্ষ্য
বাংলাদেশ এখনই অনিবার্য ঋণসংকটে পড়েছে—এমন সিদ্ধান্তের ভিত্তি নেই। যৌথ মূল্যায়নে সামগ্রিক ও বৈদেশিক ঋণঝুঁকি মাঝারি পর্যায়ে রয়েছে। তবে বড় অর্থনৈতিক ধাক্কা সামলানোর সক্ষমতা সীমিত।
তাই সামনে অগ্রাধিকার হওয়া উচিত খেলাপি ঋণ নিয়ন্ত্রণ, রাজস্ব আদায় বাড়ানো, সরকারি ব্যয়ে দক্ষতা নিশ্চিত করা এবং উৎপাদনশীল বিনিয়োগে অর্থায়ন। সহজ শর্তের ঋণকে অগ্রাধিকার দিতে হবে; দুর্বল সম্ভাবনার প্রকল্পে ঋণের অর্থ আটকে রাখা যাবে না।
আইএমএফের অর্থায়ন বাংলাদেশকে কিছুটা সময় ও স্বস্তি দিতে পারে। কিন্তু সেই সময় কাজে লাগিয়ে অর্থনীতির কাঠামোগত দুর্বলতা দূর করা না গেলে নতুন ঋণও পুরোনো সংকটকে দীর্ঘায়িত করবে। বাংলাদেশের প্রকৃত সাফল্য হবে আরও ঋণ পাওয়া নয়, বরং ঋণের প্রয়োজন কমিয়ে নিজস্ব আয়, উৎপাদন ও রপ্তানি সক্ষমতা বাড়ানো।