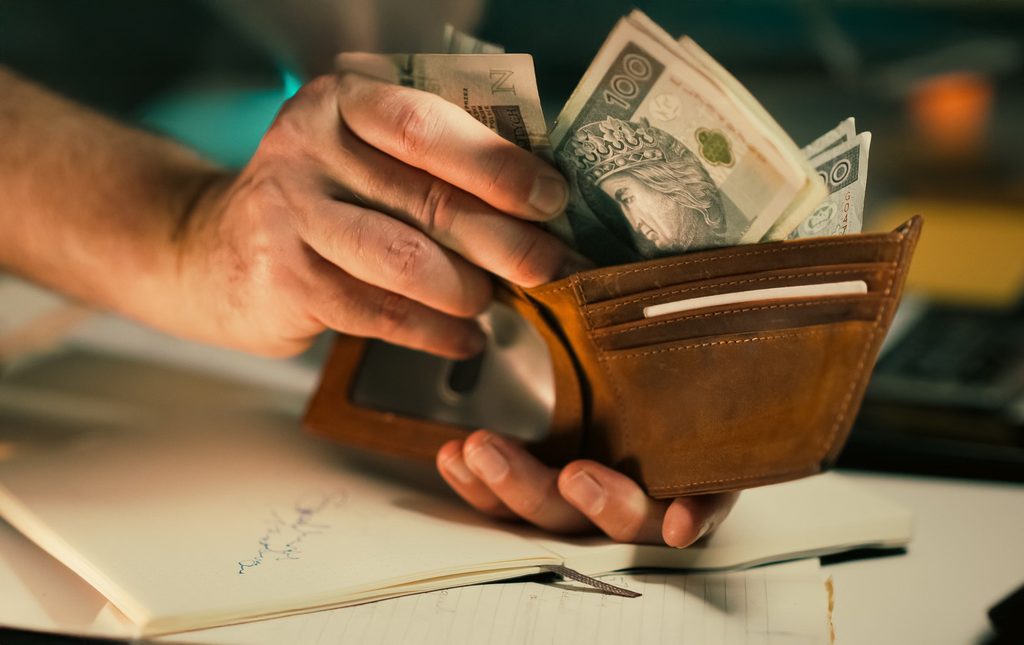
একসময় টাকা খরচ করা মানেই ছিল হাতে থাকা নোট গুনে অন্যের হাতে তুলে দেওয়া। কেনাকাটা শেষে মানিব্যাগ কিছুটা হালকা হয়ে যেত, আর সেই দৃশ্য অনেক সময় মানুষকে খরচের কথা মনে করিয়ে দিত। কিন্তু ডিজিটাল লেনদেনের যুগে সেই অভিজ্ঞতা দ্রুত বদলে যাচ্ছে। এখন একটি আঙুলের ছোঁয়া, মুখ শনাক্তকরণ কিংবা মুঠোফোনের পর্দায় একটি নির্দেশের মাধ্যমেই হাজার হাজার টাকা খরচ হয়ে যাচ্ছে। টাকা চোখের সামনে থেকে চলে যাচ্ছে না, অথচ ব্যাংক হিসাব থেকে অর্থ কমে যাচ্ছে।
গবেষণাভিত্তিক একটি বিশ্লেষণ বলছে, অর্থ খরচের এই অদৃশ্য হয়ে যাওয়া মানুষের ব্যয়ের মানসিক অভিজ্ঞতাকেও বদলে দিতে পারে। নগদ অর্থের পরিবর্তে ডিজিটাল পেমেন্ট ব্যবহারের ফলে খরচ করার সময় যে অস্বস্তি বা অনুশোচনা তৈরি হয়, তা কমে যেতে পারে। এর ফলে কিছু ক্ষেত্রে মানুষ আগের তুলনায় বেশি বা আরও সহজে খরচ করতে পারে।
নগদ টাকা খরচের সঙ্গে যে মানসিক চাপ জড়িত
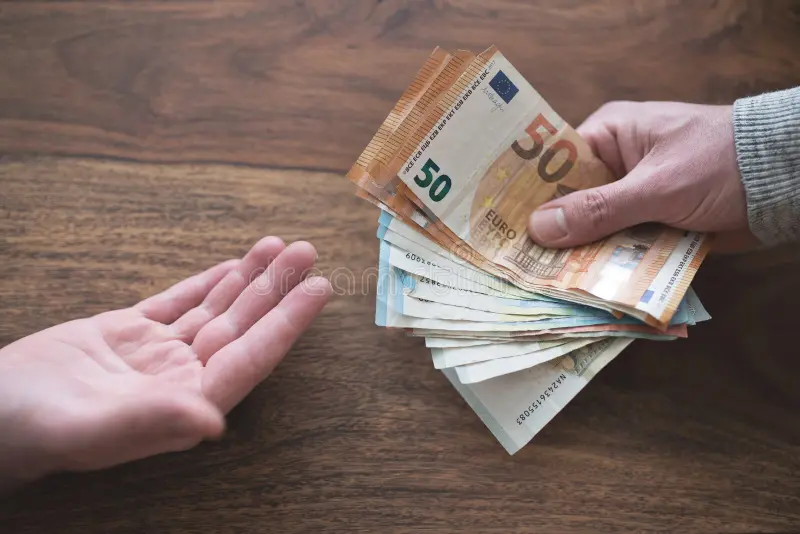
আগের সময়ে কোনো পণ্য বা সেবা কিনতে হলে মানুষকে সরাসরি টাকা বের করতে হতো। নোট গুনে দেখতে হতো কত টাকা আছে, কতটা খরচ হচ্ছে এবং কতটা বাকি থাকছে। টাকা হাতে থাকার কারণে ব্যয়ের বিষয়টি ছিল দৃশ্যমান ও স্পষ্ট।
ধরা যাক, কেউ ৫ হাজার টাকা দিয়ে কোনো পণ্য কিনছেন। নগদে অর্থ পরিশোধ করলে তাকে নোটগুলো গুনে দোকানদারের হাতে দিতে হবে। সেই মুহূর্তে তিনি স্পষ্টভাবে বুঝতে পারবেন, তার কাছে থাকা টাকা ৫ হাজার টাকা কমে গেল।
অন্যদিকে একই ৫ হাজার টাকা ডিজিটাল মাধ্যমে পরিশোধ করতে হয়তো শুধু আঙুলের ছাপ, মুখ শনাক্তকরণ বা একটি বোতামে চাপ দেওয়াই যথেষ্ট। অর্থের পরিমাণ একই থাকলেও খরচ করার অভিজ্ঞতা একেবারেই ভিন্ন হতে পারে।
অর্থ খরচের সময় যে মানসিক অস্বস্তি বা নেতিবাচক অনুভূতি তৈরি হয়, অর্থনীতিবিদ ও আচরণবিষয়ক গবেষকেরা তাকে ‘পেইন অব পেইং’ বা ‘খরচের ব্যথা’ হিসেবে উল্লেখ করেন। নগদবিহীন লেনদেনে এই অনুভূতি কমে যাওয়ার প্রবণতাকে বলা হয় ‘ক্যাশলেস ইফেক্ট’।
ডিজিটাল পেমেন্ট কেন খরচকে সহজ করে দেয়
বর্তমানে অর্থ আর শুধু মানিব্যাগে থাকা নোট বা কয়েন নয়। ব্যাংক হিসাব, মোবাইল আর্থিক সেবা, কেনাকাটার অ্যাপ এবং বিভিন্ন ডিজিটাল প্ল্যাটফর্মে অর্থ মূলত সংখ্যায় পরিণত হয়েছে।
মুঠোফোন দিয়ে খাবারের বিল দেওয়া যায়, পোশাক কেনা যায়, কিউআর কোড স্ক্যান করে মুহূর্তে অর্থ পাঠানো যায়। বিভিন্ন সাবস্ক্রিপশনের অর্থ আবার স্বয়ংক্রিয়ভাবে কেটে যেতে পারে। অনলাইনে কেনাকাটার ক্ষেত্রে অনেক সময় ক্রেতাকে একবারও হাতে থাকা টাকা বের করতে হয় না।
প্রযুক্তি নিঃসন্দেহে অর্থ পরিশোধের প্রক্রিয়াকে দ্রুত ও সহজ করেছে। এতে অর্থনৈতিক কর্মকাণ্ডও গতিশীল হয়েছে। কিন্তু গবেষকদের একটি অংশ মনে করছেন, এই সুবিধার সঙ্গে একটি মানসিক মূল্যও থাকতে পারে—মানুষের কাছে খরচের অনুভূতি তুলনামূলকভাবে হালকা হয়ে যেতে পারে।
টাকা হারানোর অনুভূতি কমে গেলে কী হয়
মানুষ সাধারণত লাভের চেয়ে ক্ষতিকে বেশি গুরুত্ব দেয়। অর্থ নিজের কাছ থেকে চলে যাওয়াকে তাই অনেক সময় ক্ষতি হিসেবে অনুভব করা হয়। নগদ টাকা খরচের সময় সেই ক্ষতির অনুভূতি সরাসরি চোখে পড়ে।
কিন্তু ব্যাংক হিসাব থেকে ডিজিটালভাবে টাকা কেটে গেলে অর্থের শারীরিক উপস্থিতি বা অনুপস্থিতি বোঝা যায় না। ফলে খরচের সঙ্গে যুক্ত নেতিবাচক আবেগও তুলনামূলকভাবে দুর্বল হতে পারে।
১৯৯৬ সালে জেলরমেয়ার অর্থ খরচের সঙ্গে যুক্ত নেতিবাচক অনুভূতি নিয়ে আলোচনা করেন। পরবর্তী গবেষণাগুলোও দেখিয়েছে, অর্থ নিজের কাছ থেকে চলে যাওয়ার বিষয়টি মানুষ অনেক সময় ক্ষতি হিসেবে বিবেচনা করে এবং সেই ক্ষতি এড়াতে চায়।
এই মানসিক বাধা যখন নগদবিহীন লেনদেনে কমে যায়, তখন মানুষ আরও সহজে এবং কখনো কখনো সচেতনভাবে হিসাব না করেই খরচ করতে পারে।
ডিজিটাল খরচের কথা মনে থাকেও কম
খরচের পরিমাণ মনে রাখার বিষয়টিও এখানে গুরুত্বপূর্ণ।
নগদ টাকা দিয়ে কেনাকাটা করলে মানুষ সাধারণত নোট বের করা, গোনা এবং হাতে থাকা টাকার পরিমাণ কমে যাওয়ার বিষয়টি সরাসরি অনুভব করে। ফলে সেই ব্যয়ের সঙ্গে একটি মানসিক স্মৃতিও তৈরি হতে পারে।
ডিজিটাল লেনদেনে সেই অভিজ্ঞতা অনেক বেশি বিমূর্ত। একটি পর্দায় কয়েকটি সংখ্যা পরিবর্তিত হয়, অথচ হাতে থাকা কোনো বস্তু কমে যায় না। ফলে কিছু ক্ষেত্রে মানুষ কখন, কোথায় এবং কত টাকা খরচ করেছে—তা তুলনামূলকভাবে কম অনুভব বা মনে রাখতে পারে।
এই কম স্মরণযোগ্যতা আবার খরচের মানসিক বাধা কমিয়ে দিতে পারে এবং সামগ্রিক ব্যয় বাড়াতে পারে।
ভারতের নোট বাতিলের ঘটনা থেকে কী জানা যায়
ডিজিটাল পেমেন্টের সঙ্গে বেশি খরচের সম্পর্ক বোঝার জন্য ২০২৪ সালের একটি গবেষণায় ভারতের ২০১৬ সালের নোট বাতিলের ঘটনাকে প্রাকৃতিক পরীক্ষার মতো ব্যবহার করা হয়।
গবেষকেরা একটি বড় সুপারমার্কেট চেইনের লেনদেনের তথ্য বিশ্লেষণ করেন। নোট বাতিলের ফলে বিভিন্ন ভোক্তার নগদ অর্থ ব্যবহারের সুযোগ সমানভাবে কমেনি। এই পার্থক্য কাজে লাগিয়ে গবেষকেরা ডিজিটাল পেমেন্ট বাড়ার সঙ্গে মানুষের খরচের সম্পর্ক পরীক্ষা করেন।
গবেষণায় দেখা যায়, ডিজিটাল পেমেন্টের ব্যবহার বাধ্যতামূলকভাবে বাড়ার সঙ্গে মোট ব্যয়ও বাড়ার সম্পর্ক ছিল। গবেষকদের হিসাব অনুযায়ী, ডিজিটাল পেমেন্টের অংশ এক শতাংশ পয়েন্ট বাড়লে সংশ্লিষ্ট ভোক্তাদের মোট ব্যয় প্রায় ০.৮১ শতাংশ বাড়ে।
গবেষকদের ব্যাখ্যা হলো, ডিজিটাল পেমেন্ট মানুষের অর্থের সঙ্গে মানসিক সংযোগ কিছুটা দুর্বল করতে পারে। অর্থাৎ টাকা খরচ করার সময় আগের মতো ‘আমার টাকা চলে যাচ্ছে’—এই অনুভূতি ততটা তীব্র নাও হতে পারে।
বাড়তে পারে আবেগনির্ভর ও অপ্রয়োজনীয় কেনাকাটা
নগদবিহীন লেনদেনের সঙ্গে আবেগের বশে কেনাকাটার সম্পর্ক নিয়েও গবেষণা হয়েছে। ৪৯৮ জন অনলাইন ক্রেতার তথ্য নিয়ে করা একটি গবেষণায় নগদবিহীন পেমেন্ট ব্যবহারের সঙ্গে তাৎক্ষণিক বা আবেগপ্রসূত কেনাকাটার ইতিবাচক সম্পর্ক পাওয়া যায়।
অর্থাৎ ডিজিটাল মাধ্যমে টাকা পরিশোধ করা যত সহজ হয়, কেনাকাটার সময় সিদ্ধান্ত নেওয়ার ক্ষেত্রে ‘টাকা খরচ হচ্ছে’—এই মানসিক সতর্কতাও কিছু ক্ষেত্রে দুর্বল হতে পারে।
এর সঙ্গে অতিরিক্ত ভোগ এবং দায়িত্বশীল ভোগের প্রশ্নও যুক্ত হচ্ছে। জাতিসংঘের টেকসই উন্নয়ন লক্ষ্যমাত্রার ১২ নম্বর লক্ষ্যেও দায়িত্বশীল উৎপাদন ও ভোগের ওপর গুরুত্ব দেওয়া হয়েছে। তাই ডিজিটাল পেমেন্টের বিস্তার শুধু আর্থিক প্রযুক্তির বিষয় নয়; এর সঙ্গে মানুষের ভোগের ধরন ও আচরণের সম্পর্কও রয়েছে।
প্রযুক্তি যত সহজ হচ্ছে, সচেতনতার প্রয়োজন তত বাড়ছে
নগদবিহীন লেনদেনের সুবিধা অস্বীকার করার সুযোগ নেই। দ্রুত অর্থ পরিশোধ, নিরাপত্তা, লেনদেনের হিসাব রাখা এবং দূর থেকে অর্থ পাঠানোর সুবিধা মানুষের দৈনন্দিন জীবনকে অনেক সহজ করেছে।
সমস্যাটি প্রযুক্তির ব্যবহারে নয়; বরং প্রযুক্তি যখন অর্থ খরচের মানসিক বাধাগুলো কমিয়ে দেয়, তখন মানুষ কীভাবে নিজের ব্যয়ের ওপর নিয়ন্ত্রণ রাখবে—সেই প্রশ্নে।
মাসের শেষে ব্যাংক হিসাব দেখে যদি কেউ অবাক হয়ে বুঝতে পারেন যে ছোট ছোট অনেক ডিজিটাল কেনাকাটায় বড় অঙ্কের অর্থ চলে গেছে, তাহলে তার কারণ হতে পারে প্রতিটি লেনদেনের সময় খরচের অনুভূতি খুব বেশি তীব্র ছিল না।
তাই ডিজিটাল পেমেন্টের ভবিষ্যৎ নিয়ে আলোচনায় শুধু ‘কীভাবে মানুষকে আরও সহজে অর্থ পরিশোধ করানো যায়’—এই প্রশ্ন যথেষ্ট নয়। বরং গুরুত্বপূর্ণ প্রশ্ন হতে পারে, ‘কীভাবে অর্থ পরিশোধের প্রক্রিয়া সহজ রাখা যায়, কিন্তু সেই সহজতা যেন মানুষকে অচেতন বা অপ্রয়োজনীয় অতিরিক্ত খরচের দিকে ঠেলে না দেয়?’
প্রযুক্তি অর্থ খরচের বাধা কমিয়ে দিচ্ছে। এখন প্রয়োজন এমন সচেতনতা ও ব্যবস্থা তৈরি করা, যাতে টাকা চোখের সামনে না থাকলেও তার মূল্য যেন মানুষের মন থেকে অদৃশ্য না হয়ে যায়।