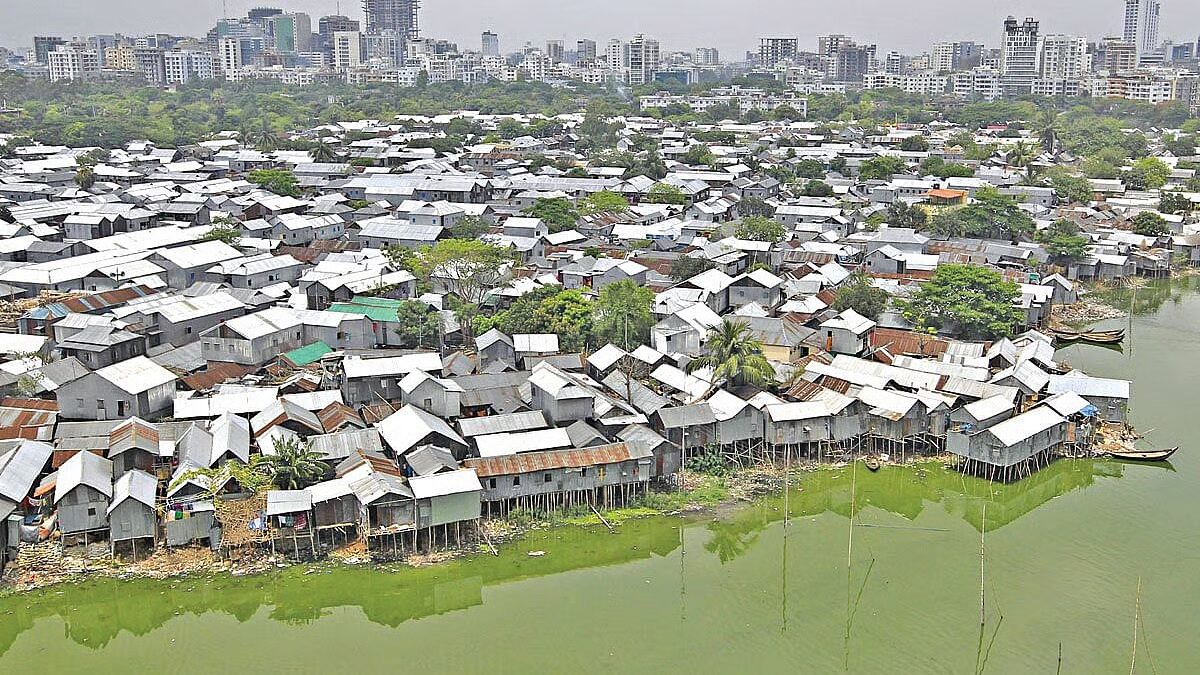
বাংলাদেশে দারিদ্র্যের হার বেড়ে ২৭.৯৩ শতাংশে দাঁড়িয়েছে। একই সঙ্গে প্রায় ৩ কোটি ১০ লাখ মানুষ এমন এক অবস্থায় রয়েছেন, যাঁরা আনুষ্ঠানিকভাবে দারিদ্র্যসীমার ওপরে থাকলেও যেকোনো আর্থিক সংকট, অসুস্থতা কিংবা আয় কমে যাওয়ার ঘটনায় দারিদ্র্যের মধ্যে পড়ে যেতে পারেন। অর্থনীতিতে এই জনগোষ্ঠীকে বলা হচ্ছে ‘ঝুঁকিপূর্ণ মধ্যবর্তী শ্রেণি’। নতুন এক গবেষণায় উঠে এসেছে, দেশের বিপুলসংখ্যক মানুষের আয় ও ব্যয়ের ব্যবধান কমে আসা, ঋণের চাপ এবং চিকিৎসার ব্যয় তাঁদের আর্থিক নিরাপত্তাকে দুর্বল করে তুলছে।
পাওয়ার অ্যান্ড পার্টিসিপেশন রিসার্চ সেন্টার (পিপিআরসি) প্রকাশিত এক গবেষণায় এসব তথ্য উঠে এসেছে। শনিবার রাজধানীর সিরডাপ মিলনায়তনে ‘স্টেট অব দ্য রিয়েল ইকোনমি: ডাইনামিকস অব রিভার্সালস অ্যান্ড রেজিলিয়েন্স ইন বাংলাদেশ’ শীর্ষক বই প্রকাশ অনুষ্ঠানে গবেষণার ফলাফল তুলে ধরা হয়। আন্তর্জাতিক দারিদ্র্য বিমোচন দিবস উপলক্ষে আয়োজিত অনুষ্ঠানে গবেষণার মূল তথ্য উপস্থাপন করেন পিপিআরসির নির্বাহী চেয়ারম্যান হোসেন জিল্লুর রহমান এবং বইটির সম্পাদক ও জ্যেষ্ঠ গবেষণা সহযোগী নামিরা শামীম।
২০২২ সালের তুলনায় দারিদ্র্যের হার বেশি
গবেষণা অনুযায়ী, ২০২৫ সালে বাংলাদেশের ২৭.৯৩ শতাংশ মানুষ উচ্চতর দারিদ্র্যসীমার নিচে ছিলেন। ২০২২ সালের খানা আয় ও ব্যয় জরিপে (এইচআইইএস) এই হার ছিল ১৮.৭ শতাংশ। একই সময়ে নিম্নতর দারিদ্র্যসীমার নিচে থাকা মানুষের হার ৫.৬ শতাংশ থেকে বেড়ে ৯.৩৫ শতাংশে পৌঁছেছে।
গবেষণাটি তৈরি করা হয়েছে পিপিআরসির ‘স্টেট অব দ্য রিয়েল ইকোনমি’ জরিপের তথ্যের ভিত্তিতে। ২০২৫ সালের মে মাসে দেশের আটটি বিভাগের ৮ হাজার ৬৭টি পরিবারের ওপর এই জরিপ পরিচালনা করা হয়।
আয়-ব্যয়ের ব্যবধান সামান্য, ঋণের চাপ বাড়ছে
গবেষণায় দেখা গেছে, একটি পরিবারের গড় মাসিক আয় ৩২ হাজার ৬৮৫ টাকা। বিপরীতে গড় ব্যয় ৩২ হাজার ৬১৫ টাকা। অর্থাৎ মাস শেষে গড়ে সঞ্চয়ের জন্য অবশিষ্ট থাকে মাত্র ৭০ টাকা।
সবচেয়ে দরিদ্র ৪০ শতাংশ পরিবার তাদের আয়ের চেয়ে বেশি ব্যয় করে। এসব পরিবারের মোট ব্যয়ের ৫৪.৯ শতাংশই চলে যায় খাদ্য কেনায়। ফলে চিকিৎসা, শিক্ষা কিংবা অন্য জরুরি প্রয়োজনের জন্য অর্থের সংস্থান করা কঠিন হয়ে পড়ে।
গবেষণায় আরও দেখা গেছে, গড়ে পরিবারের ঋণের পরিমাণ সঞ্চয়ের চেয়ে ৪৪.৬ শতাংশ বেশি। সবচেয়ে দরিদ্র ১০ শতাংশ পরিবারের ক্ষেত্রে এই ব্যবধান ২১৮ শতাংশ। অর্থাৎ দরিদ্র পরিবারগুলোর জন্য ঋণের বোঝা সামলানো আরও কঠিন হয়ে উঠছে।
কর্মসংস্থান থাকলেও পর্যাপ্ত কাজ নেই
গবেষণার পর্যবেক্ষণ বলছে, দেশের অর্থনৈতিক সংকটের একটি বড় কারণ শুধু কর্মসংস্থানের অভাব নয়, বরং পর্যাপ্ত ও উপযুক্ত কাজের অভাব। কর্মরত প্রাপ্তবয়স্কদের ৩৭.৭ শতাংশ সপ্তাহে ৪০ ঘণ্টার কম কাজ করেন। কর্মরত নারীদের ক্ষেত্রে এই হার ৬৫.৫ শতাংশ।
অন্যদিকে, দারিদ্র্যসীমার ওপরে থাকলেও মধ্যম ব্যয়ের নিচে অবস্থান করা ‘ঝুঁকিপূর্ণ অদরিদ্র’ পরিবারের হার ১৭.৯৭ শতাংশ। এই জনগোষ্ঠীর অর্ধেকেরও বেশি পরিবারের অন্তত একজন সদস্য দীর্ঘমেয়াদি অসুস্থতায় ভুগছেন। অথচ তাঁদের মাত্র ২৭.৫ শতাংশ কোনো না কোনো সামাজিক সুরক্ষা সহায়তা পান।
চিকিৎসা ব্যয় বড় আর্থিক সংকটের কারণ
পরিবারগুলোর আর্থিক সংকটের অন্যতম প্রধান কারণ স্বাস্থ্যসেবা ব্যয়। গবেষণায় দেখা গেছে, ৬৭.৪ শতাংশ আর্থিক সংকটের পেছনে চিকিৎসা ব্যয়ের ভূমিকা রয়েছে। দেশে স্বাস্থ্য খাতে মোট ব্যয়ের ৭৯.৩১ শতাংশ মানুষকে নিজ পকেট থেকে বহন করতে হয়।
এ ছাড়া ৪৮.৯ শতাংশ পরিবার স্বাস্থ্যসেবা নিতে গিয়ে হয়রানি ও অনানুষ্ঠানিক অর্থ প্রদানের অভিজ্ঞতার কথা জানিয়েছে। এসব ব্যয় ও অভিজ্ঞতা সাধারণ পরিবারের ওপর বাড়তি আর্থিক চাপ তৈরি করছে।
আয়বৈষম্য ও অর্থনৈতিক চ্যালেঞ্জ
গবেষণায় আয়বৈষম্যের পাশাপাশি ব্যয়ের বৈষম্যও বেড়ে যাওয়ার চিত্র উঠে এসেছে। ব্যয়ভিত্তিক জিনি সহগ ২০২২ সালের ০.৩৩৪ থেকে বেড়ে ০.৪৩৬ হয়েছে। শহরাঞ্চলে এই সহগ ০.৫৩২, যেখানে গ্রামাঞ্চলে তা ০.৩৪৭। অর্থাৎ শহরাঞ্চলে ব্যয়ের বৈষম্য তুলনামূলকভাবে অনেক বেশি।
গবেষণার উপস্থাপনায় ২০১৪ থেকে ২০২৪ সাল পর্যন্ত সময়কে একটি ‘রাজনীতি ও শাসনব্যবস্থার ফাঁদ’ হিসেবে বর্ণনা করা হয়েছে, যার প্রভাব এখনো অনেকাংশে রয়ে গেছে। সেখানে ২০২৬ সালের জুনে খেলাপি ঋণের হার ৩৩.২ শতাংশ, ২০২৫ অর্থবছরে কর-জিডিপি অনুপাত ৭ শতাংশের নিচে এবং ২০২৬ অর্থবছরে নিট প্রত্যক্ষ বিদেশি বিনিয়োগ জিডিপির প্রায় ০.৩ শতাংশ বলে উল্লেখ করা হয়।
আন্তর্জাতিক মুদ্রা তহবিল, বিশ্বব্যাংক ও এশীয় উন্নয়ন ব্যাংকের পূর্বাভাস অনুযায়ী, ২০২৭ অর্থবছরে বাংলাদেশের প্রবৃদ্ধি যথাক্রমে ৩.২, ৩.৪ ও ৪ শতাংশ হতে পারে।
সংকট মোকাবিলায় পাঁচ দফা প্রস্তাব
পরিস্থিতি মোকাবিলায় গবেষণায় পাঁচটি প্রধান ক্ষেত্রকে গুরুত্ব দেওয়া হয়েছে। এগুলো হলো অর্থনৈতিক গণতন্ত্র, প্রবৃদ্ধির নতুন চালিকাশক্তি, মানসম্মত শিক্ষা, উৎপাদনশীল অর্থনীতিতে রূপান্তর এবং দ্রুত কার্যকর শাসনব্যবস্থা।
পাশাপাশি পরিবারের আর্থিক পরিস্থিতি নিয়মিত পর্যবেক্ষণ, জাতীয় দক্ষতা-তথ্যব্যবস্থা গড়ে তোলা এবং ঝুঁকিপূর্ণ জনগোষ্ঠীর জন্য ন্যূনতম আর্থিক সুরক্ষা নিশ্চিত করার প্রস্তাব দেওয়া হয়েছে। সামাজিক সুরক্ষা কর্মসূচিতে শুধু কে দারিদ্র্যসীমার নিচে রয়েছেন, তা বিবেচনা না করে কারা দারিদ্র্যের ঝুঁকিতে রয়েছেন, সেটিও গুরুত্বের সঙ্গে দেখার সুপারিশ করেছে গবেষণাটি।
গবেষণার সামগ্রিক চিত্র বলছে, শুধু দারিদ্র্যের হার কমানো নয়, বরং আর্থিক ধাক্কা সামলে টিকে থাকার সক্ষমতা বাড়ানোও এখন বাংলাদেশের জন্য গুরুত্বপূর্ণ চ্যালেঞ্জ।