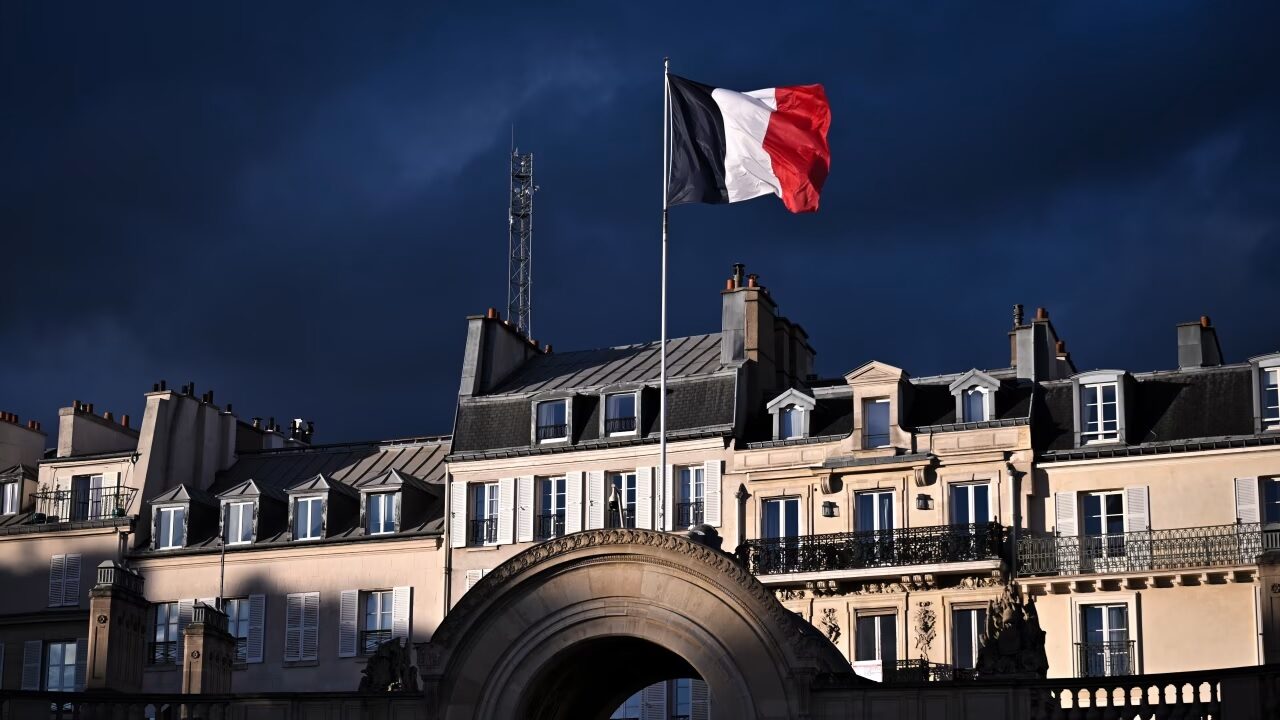
ফ্রান্সের অর্থনৈতিক সংকট এখন আর কেবল বাজেটের হিসাব-নিকাশে সীমাবদ্ধ নেই। সরকারি ঋণের সুদ বাড়ছে, রাজনৈতিক বিভাজন তীব্র হচ্ছে, আর্থিক বাজারে আস্থার টানাপোড়েন চলছে। পরিস্থিতির সঙ্গে যুক্ত হয়েছে রাস্তায় বিক্ষোভ ও সহিংসতা। কিন্তু এসব দৃশ্যমান অস্থিরতার আড়ালে রয়েছে আরও গভীর একটি প্রশ্ন: ফ্রান্সের সংকট কি মূলত দেশটির নিজস্ব নীতির ফল, নাকি ইউরোপের অভিন্ন মুদ্রাব্যবস্থার দীর্ঘদিনের দুর্বলতা এখন প্রকাশ্যে আসছে?
তাৎক্ষণিকভাবে রাজনৈতিক অস্থিরতাকে দায়ী করা সহজ। আগামী বছরের প্রেসিডেন্ট নির্বাচনে উগ্র ডানপন্থী মেরিন লে পেনের সম্ভাবনা এবং বামপন্থী জ্যঁ-লুক মেলঁশোঁর ঋণসংক্রান্ত বিতর্কিত অবস্থান বিনিয়োগকারীদের উদ্বিগ্ন করতে পারে। অভিবাসন, কল্যাণনীতি ও রাষ্ট্রের ভূমিকা নিয়ে ফরাসি সমাজের বিভক্তিও স্পষ্ট। কিন্তু বাজারের আচরণ ব্যাখ্যা করতে শুধু রাজনৈতিক উত্তেজনার দিকে তাকালে সংকটের গুরুত্বপূর্ণ অংশ অদেখা থেকে যায়।
ঋণের অঙ্কই পুরো ব্যাখ্যা নয়
ফ্রান্সের সরকারি ঋণ দেশটির মোট দেশজ উৎপাদনের চেয়ে বেশি। কিন্তু এই অনুপাত ইউরোপের অন্য কয়েকটি দেশের তুলনায় অস্বাভাবিক নয়। ইতালির ঋণের বোঝা আরও বড়। জাপানের সরকারি ঋণ তার জিডিপির তিন গুণেরও বেশি। যুক্তরাষ্ট্রের বাজেট ঘাটতিও ফ্রান্সের তুলনায় অনেক বড়। অথচ এসব দেশের ঋণবাজারের পরিস্থিতি একই রকম নয়।
ফ্রান্সের ঋণের সুদও এখনো যুক্তরাজ্যের তুলনায় কম। সম্প্রতি যুক্তরাষ্ট্রের বন্ডের সুদ বাড়লেও ফ্রান্সের সংকটের সূত্রপাত কেবল সেই তুলনামূলক অবস্থান দিয়ে বোঝা যায় না। দেশটি অতীতে খুব কম সুদে বিপুল অর্থ ধার করতে পেরেছে। ফলে ঋণের পরিমাণ বড় হলেও সুদ পরিশোধের ব্যয় দীর্ঘদিন তুলনামূলকভাবে নিয়ন্ত্রণে ছিল।
জ্বালানির ক্ষেত্রেও ফ্রান্সের একটি সুবিধা রয়েছে। দেশটির বিদ্যুতের দুই-তৃতীয়াংশের বেশি আসে পারমাণবিক শক্তি থেকে। ইউরোপের অন্য বড় অর্থনীতিগুলোর তুলনায় এটি দেশটিকে জ্বালানির মূল্যবৃদ্ধির ধাক্কা সামলাতে সহায়তা করে। অর্থাৎ ফ্রান্সের দুর্বলতা বাস্তব হলেও সংকটের জন্য সব প্রচলিত অর্থনৈতিক সূচক সমানভাবে দায়ী নয়।
তাহলে চাপ বাড়ছে কেন? এর উত্তর খুঁজতে হবে সরকারি ব্যয়ের কাঠামো, ঋণ নেওয়ার শর্ত এবং ইউরোজোনের প্রাতিষ্ঠানিক সীমাবদ্ধতার মধ্যে।
কল্যাণরাষ্ট্রের প্রতিশ্রুতি, অর্থায়নের সংকট
ফ্রান্সের রাষ্ট্র নাগরিকদের কাছ থেকে বিপুল পরিমাণ কর আদায় করে। দেশটির কর-রাজস্ব জিডিপির ৪৪ দশমিক ২ শতাংশ, যা বড় উন্নত অর্থনীতিগুলোর মধ্যে সর্বোচ্চ। ফলে কর বাড়িয়ে বাজেটের ঘাটতি সামাল দেওয়ার সুযোগ সীমিত। একই সঙ্গে রাষ্ট্র নাগরিকদের জন্য যে সামাজিক সুরক্ষার ব্যবস্থা গড়ে তুলেছে, তার ব্যয়ও ক্রমেই কঠিন হয়ে উঠছে।
ফ্রান্সে প্রচলিত অবসরের বয়স ৬২ বছর। যুক্তরাষ্ট্র ও জাপানের মতো দেশে সাধারণ অবসরের বয়স ৬৫ থেকে ৬৭ বছরের মধ্যে। ফরাসি সরকার অবসরের বয়স ৬৪ বছরে উন্নীত করার উদ্যোগ নিয়েছিল। কিন্তু বাম ও ডান—দুই দিকের বিরোধিতার মুখে সেই পরিকল্পনা আগামী বছরের নির্বাচনের পর পর্যন্ত স্থগিত রাখতে হয়েছে।
জনসংখ্যার বয়স বাড়ার সঙ্গে পেনশন ও অন্যান্য সামাজিক সুবিধার ব্যয় বাড়ে। এটি শুধু ফ্রান্সের সমস্যা নয়। কিন্তু তুলনামূলক উদার কল্যাণব্যবস্থা বজায় রাখা এবং একই সঙ্গে তার ব্যয় কমানোর বিরুদ্ধে তীব্র রাজনৈতিক প্রতিরোধ—এই দুইয়ের সংঘাত ফ্রান্সের হিসাবকে আরও জটিল করেছে।
কল্যাণরাষ্ট্রের সুবিধা কমানো রাজনৈতিকভাবে কঠিন; কর বাড়ানোও সহজ নয়। অথচ ঋণদাতারা অনির্দিষ্টকাল ধরে বর্তমান ব্যয়ের কাঠামো অর্থায়ন করতে রাজি থাকবে, এমন নিশ্চয়তা নেই। সুদের হার বাড়লে পুরোনো ঋণ পুনঃঅর্থায়নও ব্যয়বহুল হয়। যে ব্যবস্থা কম সুদের যুগে সামলানো সম্ভব ছিল, নতুন বাস্তবতায় সেটিই আর্থিক ঝুঁকিতে পরিণত হতে পারে।
নিজস্ব মুদ্রা না থাকার মূল্য
ফ্রান্সের বড় সীমাবদ্ধতা হলো, ১৯৯৯ সাল থেকে দেশটি নিজস্ব মুদ্রানীতি পরিচালনা করতে পারে না। ইউরো গ্রহণের ফলে ফরাসি সরকার ঋণসংকট মোকাবিলায় নিজস্ব মুদ্রার অবমূল্যায়ন করতে পারে না। নিজস্ব মুদ্রা থাকলে কোনো দেশ প্রয়োজন অনুযায়ী বিনিময় হার সমন্বয় করতে পারে, যদিও তাতে মূল্যস্ফীতি ও আমদানি ব্যয়ের মতো ঝুঁকিও থাকে।
ইউরোপীয় মুদ্রা ইউনিয়ন গঠনের পেছনে অর্থনীতির পাশাপাশি রাজনৈতিক উদ্দেশ্যও ছিল। ফ্রান্সের প্রেসিডেন্ট ফ্রাঁসোয়া মিতেরাঁ ১৯৯০ সালে জার্মানির পুনরেকত্রীকরণে সম্মতি দেওয়ার বিনিময়ে অভিন্ন মুদ্রার ধারণাকে সমর্থন করেছিলেন। লক্ষ্য ছিল, বৃহত্তর ও শক্তিশালী জার্মানিকে ইউরোপের অন্য দেশগুলোর স্বার্থের সঙ্গে আরও ঘনিষ্ঠভাবে যুক্ত রাখা।
কিন্তু একটি অভিন্ন মুদ্রা চালু হলেও তার সঙ্গে সামঞ্জস্যপূর্ণ অভিন্ন রাজস্বনীতি তৈরি হয়নি। প্রতিটি দেশের বাজেট, করব্যবস্থা ও সরকারি ব্যয়ের সিদ্ধান্ত মূলত জাতীয় সরকারের হাতেই থেকে গেছে। ফলে দেশগুলো একই মুদ্রা ব্যবহার করলেও অর্থনৈতিক ধাক্কা সামলানোর ক্ষমতা তাদের সমান নয়।
২০০৮ সালের বৈশ্বিক আর্থিক সংকটের পর এই দুর্বলতা স্পষ্ট হয়ে ওঠে। মন্দায় কর-রাজস্ব কমে যায়, আবার বিপর্যস্ত ব্যাংকগুলোকে বাঁচাতে সরকারের অর্থ ব্যয় করতে হয়। ইউরোপের কয়েকটি দেশের সরকারি ঋণ নিয়ে উদ্বেগ দ্রুত বড় সংকটে রূপ নেয়। ২০১১ সালে স্পেনের সরকারি ঋণ জিডিপির প্রায় ৪০ শতাংশ থাকা অবস্থাতেই দেশটি গুরুতর সংকটে পড়ে এবং সরকার পতনের মুখে যায়। অন্যদিকে তখন ইউরোপীয় ইউনিয়নের সদস্য যুক্তরাজ্যের ঋণ জিডিপির ৯৪ শতাংশে পৌঁছালেও নিজস্ব মুদ্রা থাকায় দেশটি একই ধরনের বাজারচাপের মুখে পড়েনি।
এ থেকে বোঝা যায়, ঋণের পরিমাণই সব নয়। কোনো দেশ নিজের মুদ্রা ও কেন্দ্রীয় ব্যাংকের ওপর কতটা নিয়ন্ত্রণ রাখে, আর্থিক বাজারের কাছে সেটিও গুরুত্বপূর্ণ।
অসম্পূর্ণ ইউরো, অসম্পূর্ণ সংস্কার
২০১০ থেকে ২০১২ সালের ইউরোজোন সংকট ইউরোপকে অভিন্ন রাজস্বনীতি গঠনের প্রয়োজনীয়তা দেখিয়েছিল। ইউরোপীয় আর্থিক স্থিতিশীলতা তহবিল এবং পরে ইউরোপীয় স্থিতিশীলতা ব্যবস্থা তৈরি হয়। এসব উদ্যোগ সংকটের সময় সহায়তার কাঠামো গড়ে তুললেও সদস্যদেশগুলোর বাজেটনীতি একীভূত হয়নি।
ব্যাংকিং ইউনিয়ন ও পুঁজিবাজার ইউনিয়নের মতো তুলনামূলকভাবে বাস্তবায়নযোগ্য উদ্যোগেও অগ্রগতি সীমিত। জাতীয় সরকারগুলো নিজেদের বড় ব্যাংক ও ব্যবসাপ্রতিষ্ঠানকে অগ্রাধিকার দিতে গিয়ে বৃহত্তর ইউরোপীয় সংহতির পথে বাধা তৈরি করেছে। রাশিয়ার হুমকি এবং যুক্তরাষ্ট্রের নিরাপত্তা-সহায়তা নিয়ে অনিশ্চয়তার কারণে ইউরোপের প্রতিরক্ষা ব্যয় বাড়ানোর প্রয়োজন দেখা দিলেও অভিন্ন ঋণের মাধ্যমে সেই ব্যয় মেটানোর পরিকল্পনা এখনো পূর্ণতা পায়নি।
ফলে ইউরো এমন একটি ব্যবস্থা হয়ে আছে, যেখানে মুদ্রা অভিন্ন, কিন্তু আর্থিক দায় ও রাজনৈতিক জবাবদিহি প্রধানত জাতীয় পর্যায়ে। সংকটের সময় এই ব্যবধানই সমস্যা বাড়ায়। কোনো দেশের ঋণ নিয়ে বাজারের আস্থা কমে গেলে তার সরকার এককভাবে পরিস্থিতি সামাল দিতে পারে না; আবার পুরো ইউরোজোনের পক্ষ থেকেও দ্রুত ও সমন্বিত পদক্ষেপ নেওয়া কঠিন।
কেন্দ্রীয় ব্যাংক কি সংকটকে দীর্ঘায়িত করেছে?
ইউরোপীয় কেন্দ্রীয় ব্যাংক (ইসিবি) অতীতের সংকট ঠেকাতে গুরুত্বপূর্ণ ভূমিকা রেখেছে। ২০১২ সালে তৎকালীন প্রেসিডেন্ট মারিও দ্রাঘির ‘যা করা প্রয়োজন, তা-ই করা হবে’—এই প্রতিশ্রুতি ইউরোকে রক্ষার ব্যাপারে বাজারকে আস্থা দিয়েছিল। পরে ২০২২ সালে ইসিবি ট্রান্সমিশন প্রোটেকশন ইনস্ট্রুমেন্ট চালু করে। এর উদ্দেশ্য ছিল, সদস্যদেশগুলোর সরকারি বন্ডের সুদের ব্যবধান অস্বাভাবিকভাবে বেড়ে গেলে তা নিয়ন্ত্রণে আনা।
কিন্তু কেন্দ্রীয় ব্যাংকের হস্তক্ষেপেরও অনিচ্ছাকৃত প্রভাব থাকতে পারে। ব্রুকিংস ইনস্টিটিউশনের রবিন ব্রুকসের যুক্তি, ইসিবির অতীতের সহায়তা উচ্চঋণযুক্ত দেশগুলোর বন্ডে বিনিয়োগকারীদের এক ধরনের নিশ্চয়তা দিয়েছে। বিনিয়োগকারীরা বেশি সুদের আশায় ঝুঁকিপূর্ণ ঋণপত্র কিনেছেন, কারণ পরিস্থিতি খারাপ হলে কেন্দ্রীয় ব্যাংক হস্তক্ষেপ করবে—এমন প্রত্যাশা ছিল। এতে বাজারের ঝুঁকি মূল্যায়ন দুর্বল হতে পারে।
ব্রুকসের পর্যবেক্ষণ অনুযায়ী, চলতি বছরের জুনে ফরাসি বন্ডে বিদেশি বিনিয়োগের প্রবাহ মাসিক হিসাবে রেকর্ড উচ্চতায় পৌঁছেছিল। তখন তেলের দাম কমছিল এবং ইরান ও যুক্তরাষ্ট্রের মধ্যে সমঝোতার সম্ভাবনা তৈরি হয়েছিল। পরে যুদ্ধ পরিস্থিতি খারাপ হলে বিনিয়োগকারীদের প্রত্যাশা বদলে যায়। যাঁরা আগে বেশি সুদের আশায় ফরাসি ঋণপত্র কিনেছিলেন, তাঁদের একাংশকে অবস্থান থেকে সরে আসতে হয়। একসঙ্গে বিপুল ঋণপত্র বিক্রির চাপ বাজারে বড় ধরনের অস্থিরতা তৈরি করতে পারে।
এই ব্যাখ্যা কেন্দ্রীয় ব্যাংককে এককভাবে দায়ী করে না। বরং প্রশ্ন তোলে, সংকট ঠেকানোর ব্যবস্থা যদি সরকার ও বিনিয়োগকারীদের কঠিন সিদ্ধান্ত এড়িয়ে যাওয়ার সুযোগ দেয়, তাহলে দীর্ঘমেয়াদে সেই সহায়তা কতটা টেকসই?
ফ্রান্সের পর কার পালা?
ফ্রান্সকে শেষ পর্যন্ত নিজের আর্থিক সমস্যার সমাধান নিজেকেই করতে হবে। রাজনৈতিক দলগুলো যদি কল্যাণব্যবস্থার ব্যয় নিয়ন্ত্রণে কোনো গ্রহণযোগ্য সমঝোতায় পৌঁছাতে না পারে, তাহলে বন্ডবাজারের চাপ আরও বাড়তে পারে। কিন্তু শুধু ব্যয় কমানোর ঘোষণা দিলেই সমস্যার সমাধান হবে না। সামাজিক সুরক্ষা, অর্থনৈতিক প্রবৃদ্ধি এবং ঋণ পরিশোধের সক্ষমতার মধ্যে বাস্তবসম্মত ভারসাম্য গড়তে হবে।
একই সঙ্গে ইউরোপকে তার মুদ্রা ইউনিয়নের অসম্পূর্ণতা নিয়ে সিদ্ধান্ত নিতে হবে। একটি পথ হলো, জাতীয় সরকারগুলোকে ব্যয় ও রাজস্বনীতির ওপর আরও বেশি অভিন্ন নিয়ন্ত্রণ মেনে নিতে হবে। এতে রাজনৈতিক সার্বভৌমত্বের প্রশ্ন উঠবে এবং সদস্যদেশগুলোর মধ্যে সমঝোতা করা কঠিন হবে। অন্য পথ হলো, ইউরো থেকে সরে যাওয়ার মতো বিপজ্জনক সিদ্ধান্ত বিবেচনা করা, যার অর্থনৈতিক ও রাজনৈতিক পরিণতি অনিশ্চিত।
ফরাসি বিক্ষোভকারীরা এসব প্রাতিষ্ঠানিক বিতর্কে আগ্রহী নাও হতে পারেন। তাঁদের কাছে গুরুত্বপূর্ণ হলো জীবনযাত্রার ব্যয়, পেনশন, আয় ও রাষ্ট্রীয় সেবার ভবিষ্যৎ। কিন্তু ইউরোপের নীতিনির্ধারকদের জন্য প্রশ্নটি আরও বড়: যে মুদ্রাব্যবস্থা প্রায় তিন দশক ধরে রাজনৈতিক ঐক্যের প্রতীক হিসেবে কাজ করেছে, সেটি কি প্রয়োজনীয় আর্থিক সংহতি ছাড়াই টিকে থাকতে পারবে?
ফ্রান্সের সংকট সেই প্রশ্নকে আবার সামনে এনেছে। দেশটির রাজনৈতিক ভুল ও ব্যয়সংকট বাস্তব; কিন্তু ইউরোজোনের কাঠামোগত দুর্বলতাও অস্বীকার করার উপায় নেই। ফ্রান্স হয়তো প্রথম দেশ, যেখানে এই দ্বন্দ্ব আবার তীব্র আকারে প্রকাশ পাচ্ছে। তবে সমস্যার সমাধান না হলে ইউরোপের অন্য দেশগুলোকেও একই পরীক্ষার মুখোমুখি হতে হতে পারে।