উন্নয়নশীল দেশগুলোতে কর্মসংস্থান সৃষ্টি, ব্যবসার প্রসার এবং অর্থনৈতিক সুযোগ বাড়াতে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের (এমএসএমই) ভূমিকা গুরুত্বপূর্ণ। তবে সম্ভাবনা থাকা সত্ত্বেও এসব প্রতিষ্ঠানের অনেকেই ব্যবসা সম্প্রসারণের জন্য প্রয়োজনীয় অর্থায়ন পায় না। প্রচলিত জামানত, ঋণের পূর্ব ইতিহাস এবং আর্থিক নথির অভাব অনেক উদ্যোক্তার জন্য ব্যাংকঋণ পাওয়ার পথে বাধা হয়ে দাঁড়ায়। এ পরিস্থিতি মোকাবিলায় তথ্যপ্রযুক্তি, ডিজিটাল লেনদেন এবং ব্যবসার আর্থিক তথ্য কাজে লাগিয়ে ঋণপ্রাপ্তি সহজ করার ওপর গুরুত্ব দিচ্ছে বিশ্বব্যাংক গ্রুপ।
২০২৬ সালের বার্ষিক সভার অংশ হিসেবে আয়োজিত ‘এমএসএমই ফাইন্যান্স: লিভারেজিং ডেটা ফর জবস’ শীর্ষক আলোচনায় এ বিষয়গুলো উঠে আসে। অনুষ্ঠানে বিশ্বব্যাংক গ্রুপের নতুন এমএসএমই কৌশল তুলে ধরা হয়। এর লক্ষ্য হলো ক্ষুদ্র ও মাঝারি ব্যবসাগুলোকে আর্থিক ব্যবস্থায় দৃশ্যমান করা, সংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে যুক্ত করা, ব্যবসা পরিচালনায় সক্ষমতা বাড়ানো এবং বৃহৎ পরিসরে অর্থায়নের সুযোগ তৈরি করা।
ডিজিটাল তথ্যেই ঋণপ্রাপ্তির নতুন সুযোগ
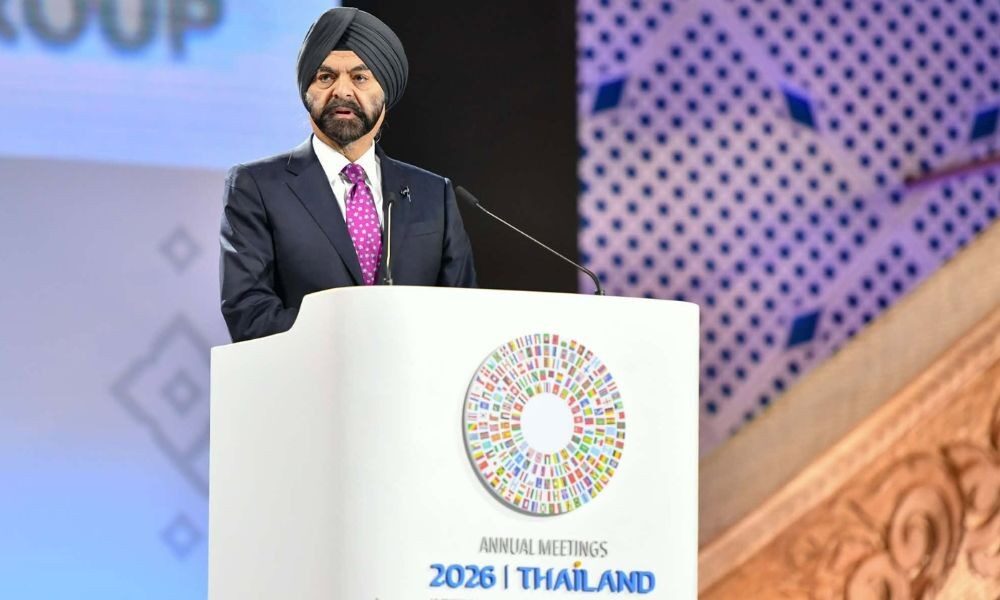
বিশ্বব্যাংক গ্রুপের প্রেসিডেন্ট অজয় বাঙ্গা আলোচনায় বলেন, তথ্য ও ডিজিটাল প্রযুক্তির ব্যবহার এমন ব্যবসাগুলোর জন্যও নতুন সুযোগ তৈরি করতে পারে, যারা দীর্ঘদিন ধরে প্রচলিত আর্থিক ব্যবস্থার বাইরে রয়েছে।
আলোচনায় উঠে আসে, ব্যবসার নিয়মিত লেনদেনের রেকর্ড, ডিজিটাল পেমেন্ট, ই-ইনভয়েস এবং নগদ অর্থের প্রবাহসংক্রান্ত তথ্য ব্যবহার করে ঋণদাতারা একটি প্রতিষ্ঠানের আর্থিক সক্ষমতা আরও ভালোভাবে মূল্যায়ন করতে পারেন।
সাধারণত ব্যাংকঋণের ক্ষেত্রে জামানত এবং আগের ঋণ পরিশোধের ইতিহাস গুরুত্বপূর্ণ বিবেচ্য বিষয়। কিন্তু নতুন উদ্যোক্তা কিংবা ছোট ব্যবসার ক্ষেত্রে এসব নথি না থাকায় অর্থায়ন পাওয়া কঠিন হয়। ব্যবসার প্রকৃত লেনদেন ও আয়-ব্যয়ের তথ্য বিশ্লেষণ করা গেলে ঋণদাতাদের সামনে প্রতিষ্ঠানটির আর্থিক অবস্থার আরও স্পষ্ট চিত্র তুলে ধরা সম্ভব হতে পারে।
নারী উদ্যোক্তাদের অর্থায়নেও গুরুত্ব
আলোচনায় নারী নেতৃত্বাধীন একটি প্রযুক্তি প্রতিষ্ঠানের উদ্যোক্তা নিজের ব্যবসা পরিচালনার অভিজ্ঞতা তুলে ধরেন। ব্যবসা এগিয়ে নেওয়ার পথে যেসব চ্যালেঞ্জের মুখোমুখি হতে হয়েছে, তা-ও আলোচনায় স্থান পায়।
এ অভিজ্ঞতার মাধ্যমে উদ্যোক্তাদের অর্থায়ন পাওয়ার ক্ষেত্রে বাস্তব বাধাগুলো সামনে আসে। বিশেষ করে যেসব প্রতিষ্ঠান প্রচলিত আর্থিক ব্যবস্থায় সহজে প্রবেশ করতে পারে না, তাদের জন্য বিকল্প তথ্যভিত্তিক মূল্যায়ন কীভাবে সুযোগ তৈরি করতে পারে, তা আলোচনার গুরুত্বপূর্ণ অংশ ছিল।
অর্থায়ন বাড়াতে প্রয়োজন সমন্বিত উদ্যোগ
শুধু ডিজিটাল তথ্য সংগ্রহ করলেই ক্ষুদ্র ও মাঝারি ব্যবসার অর্থায়ন সমস্যার সমাধান হবে না। এ ধরনের উদ্যোগ বৃহৎ পরিসরে কার্যকর করতে প্রয়োজন উন্নত ডিজিটাল অবকাঠামো, সহজ ও কার্যকর বিধিবিধান, তথ্যের ব্যবহার এবং ঝুঁকি ভাগাভাগির ব্যবস্থা।
একই সঙ্গে সরকারি ও বেসরকারি প্রতিষ্ঠানের অংশীদারত্বের মাধ্যমে বিনিয়োগের নতুন উৎস তৈরি করার ওপর গুরুত্ব দেওয়া হয়। এতে আর্থিক প্রতিষ্ঠানগুলোর জন্য ছোট ব্যবসায় ঋণ দেওয়ার প্রক্রিয়া সহজ হতে পারে এবং উদ্যোক্তারাও প্রয়োজনীয় পুঁজি পাওয়ার সুযোগ বাড়াতে পারেন।
কর্মসংস্থান ও ব্যবসা সম্প্রসারণের লক্ষ্য
বিশ্বব্যাংক গ্রুপের আলোচনায় এমএসএমই খাতে অর্থায়ন বাড়ানোকে শুধু ঋণপ্রাপ্তির বিষয় হিসেবে দেখা হয়নি; বরং ব্যবসার প্রবৃদ্ধি, বাণিজ্যে অংশগ্রহণ, প্রতিযোগিতার সক্ষমতা এবং নতুন কর্মসংস্থান সৃষ্টির সঙ্গেও যুক্ত করা হয়েছে।
ক্ষুদ্র ও মাঝারি উদ্যোগগুলো প্রয়োজনীয় অর্থায়ন পেলে উৎপাদন ও ব্যবসা সম্প্রসারণের সুযোগ বাড়তে পারে। এর ফলে নতুন কর্মী নিয়োগ এবং বাজারে নিজেদের অবস্থান শক্ত করার পথও তৈরি হতে পারে।
বিশ্বব্যাংক গ্রুপের নতুন কৌশলের মূল লক্ষ্য হলো তথ্যপ্রযুক্তি, সহজ নীতিমালা এবং বেসরকারি বিনিয়োগের সমন্বয়ে আরও বেশি ক্ষুদ্র ও মাঝারি ব্যবসাকে অর্থায়নের আওতায় আনা। উন্নয়নশীল দেশগুলোতে উদ্যোক্তাদের সম্ভাবনাকে কাজে লাগিয়ে কর্মসংস্থান বাড়ানোর ক্ষেত্রে এ উদ্যোগকে গুরুত্বপূর্ণ হিসেবে তুলে ধরা হয়েছে।