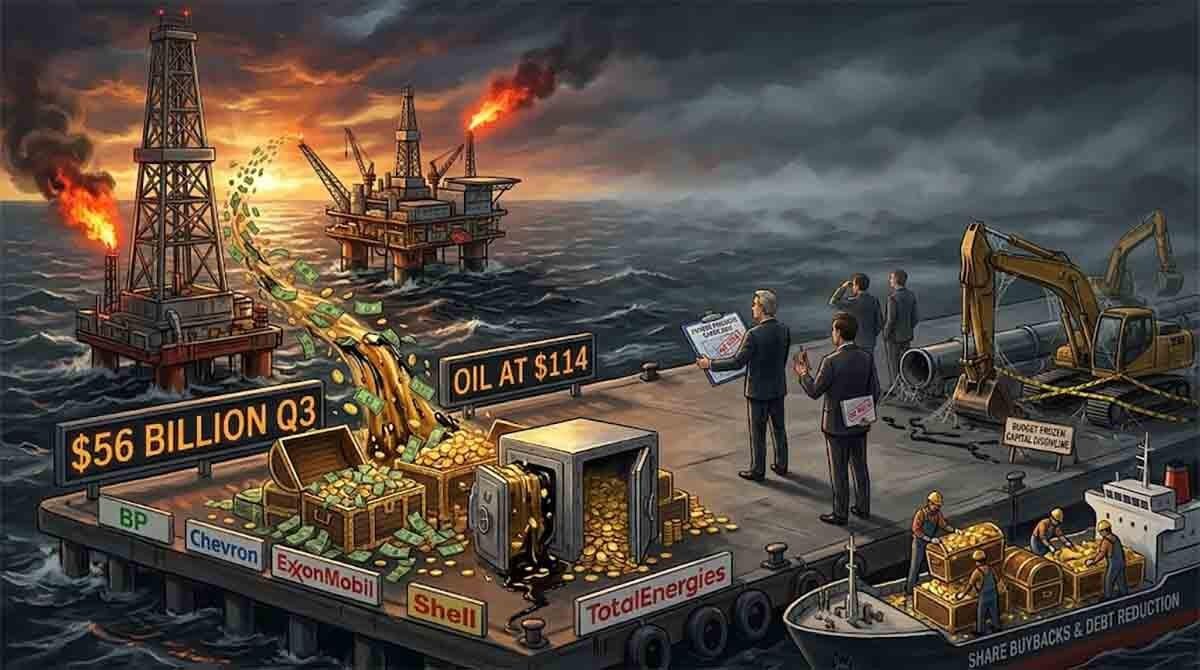
ইরান যুদ্ধের কারণে বিশ্ব জ্বালানি বাজারে সরবরাহের সংকট তৈরি হয়েছে। তেল, গ্যাস ও পরিশোধিত জ্বালানির দাম বেড়েছে, আর সেই সুযোগে পশ্চিমা বৃহৎ জ্বালানি কোম্পানিগুলোর মুনাফা পৌঁছেছে প্রায় রেকর্ড পর্যায়ে। কিন্তু এই বিপুল আয় তাদের নতুন উৎপাদন প্রকল্পে বড় বিনিয়োগে উৎসাহিত করছে না। বরং ঋণ কমানো, শেয়ার পুনঃক্রয় এবং আর্থিক অবস্থান শক্তিশালী করাই এখন তাদের অগ্রাধিকার। এই ব্যবধানের মধ্যেই লুকিয়ে আছে জ্বালানি শিল্পের ভবিষ্যৎ সম্পর্কে বড় কোম্পানিগুলোর প্রকৃত ধারণা।
বাজারের সাময়িক সুবিধাকে তারা দীর্ঘমেয়াদি প্রবৃদ্ধির নিশ্চয়তা হিসেবে দেখছে না। বরং গত এক দশকের মূল্যপতন, মহামারি, যুদ্ধ এবং জ্বালানি রূপান্তরের অনিশ্চয়তা তাদের শিখিয়েছে—উচ্চ দাম স্থায়ী ধরে নিয়ে উৎপাদন বাড়ানোর সিদ্ধান্ত নেওয়া বিপজ্জনক হতে পারে।
যুদ্ধের মুনাফা, বিনিয়োগে অনীহা
ব্রিটিশ জ্বালানি কোম্পানি বিপি চলতি বছরের তৃতীয় প্রান্তিকে ৮৫০ কোটি ডলার মুনাফা করেছে, যা কোম্পানিটির ইতিহাসে এক প্রান্তিকে সর্বোচ্চ। তাদের পরিশোধন ব্যবসার আয় আগের বছরের একই সময়ের তুলনায় দশ গুণ বেড়েছে। অন্য বড় কোম্পানিগুলোর জন্যও প্রান্তিকটি ছিল ইতিহাসের অন্যতম লাভজনক সময়—২০২২ সালে ইউক্রেনে রাশিয়ার আগ্রাসনের পর যে অস্বাভাবিক মুনাফা হয়েছিল, তার পরেই।
২৮ ফেব্রুয়ারি ইরান সংঘাত শুরুর পর থেকে ব্রেন্ট অপরিশোধিত তেলের দাম প্রায় ৬০ শতাংশ বেড়ে ব্যারেলপ্রতি ১১৪ ডলারে উঠেছে। ইউরোপে প্রাকৃতিক গ্যাসের দাম ২০২২ সালের শেষ দিকের পর সর্বোচ্চ পর্যায়ে পৌঁছেছে। ডিজেলের দামও সেপ্টেম্বরের রেকর্ড উচ্চতার কাছাকাছি রয়েছে। উপসাগরীয় অঞ্চল থেকে রপ্তানি ব্যাহত হওয়া, হরমুজ প্রণালি বন্ধ থাকা এবং শোধনাগারের কার্যক্রমে বিঘ্ন—সব মিলিয়ে জ্বালানি সরবরাহের ওপর চাপ তৈরি হয়েছে।
বছরের শুরুতে চিত্রটি ছিল সম্পূর্ণ ভিন্ন। তখন ধারণা করা হচ্ছিল, তেল ও তরলীকৃত প্রাকৃতিক গ্যাসের (এলএনজি) নতুন সরবরাহ বাজারে আসায় দশকের শেষ ভাগে অতিরিক্ত সরবরাহ তৈরি হবে। দাম কমার আশঙ্কায় কোম্পানিগুলো বিনিয়োগ পরিকল্পনা সংকুচিত করছিল, নিয়োগ স্থগিত করছিল এবং ব্যয় কমানোর উদ্যোগ জোরদার করছিল।
ইরান যুদ্ধ স্বল্পমেয়াদে সেই হিসাব পাল্টে দিয়েছে। কিন্তু কোম্পানিগুলো তাদের দীর্ঘমেয়াদি পরিকল্পনা বদলায়নি।
নতুন প্রকল্প নয়, ঋণ কমানো ও শেয়ার কেনা
বড় জ্বালানি কোম্পানিগুলোর সম্মিলিত নিট ঋণ প্রথম প্রান্তিকের ২০৪ বিলিয়ন ডলার থেকে তৃতীয় প্রান্তিকে কমে ১১৭ বিলিয়ন ডলারে নেমেছে। বিপি তাদের ঋণ প্রায় অর্ধেকে নামিয়ে ১৩.৯ বিলিয়ন ডলারে এনেছে। কোম্পানিটির প্রধান নির্বাহী জানিয়েছেন, ঋণ কমানোই তাদের অন্যতম অগ্রাধিকার থাকবে।
একই সময়ে শেয়ার পুনঃক্রয়ের পরিমাণ ছিল ১২.৩ বিলিয়ন ডলার। শেল ও টোটালএনার্জিস আগামী তিন মাসে শেয়ার পুনঃক্রয় বাড়ানোর ঘোষণা দিয়েছে। এক্সন জানিয়েছে, ২০২৭ সালেও তারা ২০ বিলিয়ন ডলারের শেয়ার কিনবে, যা চলতি বছরের কাছাকাছি।
অন্যদিকে, দীর্ঘমেয়াদি বিনিয়োগে বড় পরিবর্তনের লক্ষণ নেই। শেল ২০২৬ সালের মূলধনি ব্যয়ের পূর্বাভাস এক বিলিয়ন ডলার কমিয়ে ২৩ থেকে ২৫ বিলিয়ন ডলারে এনেছে। শেভরনও তাদের ব্যয় পরিকল্পনার নিম্নসীমার কাছাকাছি থাকার কথা জানিয়েছে।
এখানে একটি গুরুত্বপূর্ণ পার্থক্য রয়েছে। ঋণ পরিশোধ বা শেয়ার পুনঃক্রয়ের পরিমাণ এক প্রান্তিক থেকে অন্য প্রান্তিকে বদলানো যায়। কিন্তু নতুন তেলক্ষেত্র, গ্যাস প্রকল্প কিংবা অবকাঠামোতে বিনিয়োগ দীর্ঘমেয়াদি অঙ্গীকার। বাজারের পরিস্থিতি খারাপ হলে এসব সিদ্ধান্ত সহজে ফিরিয়ে নেওয়া যায় না। তাই কোম্পানিগুলোর বিনিয়োগে সংযম তাদের ভবিষ্যৎ মূল্যায়নের গুরুত্বপূর্ণ ইঙ্গিত।
গ্যাসে আগ্রহ, তেলে নয়
অনিশ্চয়তার কারণে বড় অধিগ্রহণের ক্ষেত্রেও কোম্পানিগুলো সতর্ক। সম্পদের ন্যায্য দাম নিয়ে ক্রেতা ও বিক্রেতাদের মধ্যে মতপার্থক্য থাকায় চুক্তি করা কঠিন হয়ে উঠেছে।
তবে উত্তর আমেরিকার প্রাকৃতিক গ্যাস খাতে ব্যতিক্রম দেখা যাচ্ছে। সেখানে সরবরাহ তুলনামূলক প্রচুর এবং দামের পূর্বাভাসও কিছুটা নির্ভরযোগ্য। ফলে বড় বিনিয়োগের সিদ্ধান্ত নেওয়া সহজ হচ্ছে। কানাডার এআরসি রিসোর্সেস কিনতে শেলের ১৬.৪ বিলিয়ন ডলারের চুক্তি এ প্রবণতার উদাহরণ। উত্তর আমেরিকার এলএনজি রপ্তানি সক্ষমতা এবং দীর্ঘমেয়াদি গ্যাস চাহিদার ওপর আস্থাই এ সিদ্ধান্তের পেছনে কাজ করেছে।
টোটালএনার্জিসও যুক্তরাষ্ট্রে দৈনিক প্রায় ১০০ কোটি ঘনফুট গ্যাস উৎপাদন বাড়াতে পারে—এমন অধিগ্রহণে আগ্রহ দেখিয়েছে। তবে কোম্পানিটির প্রধান নির্বাহী প্যাট্রিক পুইয়ানে বলেছেন, বর্তমান মূল্যায়নে তেলসম্পদ এখনো অত্যন্ত ব্যয়বহুল।
বছরের শেষ দিকে কোম্পানিগুলোর পরিচালনা পর্ষদ ২০২৭ সালের ব্যয় পরিকল্পনা পর্যালোচনা করবে। তখন বিনিয়োগ বাড়ানো বা শেয়ারহোল্ডারদের আরও অর্থ ফেরত দেওয়ার সিদ্ধান্ত আসতে পারে। এখন পর্যন্ত যে ইঙ্গিত মিলছে, তাতে দ্বিতীয় পথটিই বেশি সম্ভাব্য।
জ্বালানি খাতে নতুন সুপারসাইকেল কি আসছে?
এবারের বিপুল মুনাফার মৌসুমে সবচেয়ে তাৎপর্যপূর্ণ বিষয় হলো, বড় কোম্পানিগুলো বর্তমান উচ্চমূল্যকে নতুন কোনো দীর্ঘমেয়াদি জ্বালানি সুপারসাইকেলের সূচনা হিসেবে দেখছে না।
২০১৪ সালের তেলের বাজার ধস, করোনাভাইরাস মহামারির সময় চাহিদার পতন এবং ইউক্রেন যুদ্ধের পর মূল্যবৃদ্ধি—গত এক দশকের এসব অভিজ্ঞতা কোম্পানিগুলোকে উৎপাদন বাড়ানোর চেয়ে আর্থিক শৃঙ্খলার দিকে বেশি মনোযোগী করেছে। সাময়িক উচ্চমূল্যের ভিত্তিতে বড় বিনিয়োগ করলে পরবর্তী সময়ে লোকসানের ঝুঁকি কতটা, তা তারা ভালোভাবেই জানে।
এ ছাড়া জ্বালানি রূপান্তরের গতি ও ধরন নিয়ে অনিশ্চয়তা দূর হয়নি। বিশেষ করে এশিয়ার দেশগুলো কীভাবে জীবাশ্ম জ্বালানি থেকে বিকল্প উৎসে যাবে, সেই প্রশ্ন এখনো গুরুত্বপূর্ণ। ইউক্রেন ও মধ্যপ্রাচ্যের যুদ্ধ আবারও দেখিয়েছে, আমদানি করা জীবাশ্ম জ্বালানির ওপর অতিরিক্ত নির্ভরতা কতটা ঝুঁকিপূর্ণ। এর প্রতিক্রিয়ায় দেশগুলো জ্বালানি মজুত বাড়াতে পারে। একই সঙ্গে নিজস্ব উৎপাদন সক্ষমতা তৈরিতে তেল-গ্যাসের পাশাপাশি বিকল্প জ্বালানিতেও বিনিয়োগ বাড়াতে পারে।
স্বল্পমেয়াদে তেল ও গ্যাসের বাজারে সরবরাহের চাপ বজায় থাকলে বড় কোম্পানিগুলোর মুনাফা আরও বাড়তে পারে। কিন্তু দীর্ঘমেয়াদে ভূরাজনৈতিক বিভাজন এবং জ্বালানি জাতীয়তাবাদ বাজারকে আরও অস্থির করে তুলবে। কোন দেশ কোথা থেকে জ্বালানি কিনবে, কতটা আমদানির ওপর নির্ভর করবে এবং নিজস্ব উৎপাদন কতটা বাড়াবে—এসব সিদ্ধান্ত বাজারের গতিপথকে ক্রমেই বেশি প্রভাবিত করবে।
এই বাস্তবতায় বড় কোম্পানিগুলোর সতর্কতা কেবল বিনিয়োগে অনীহা নয়; বরং ভবিষ্যৎ বাজারের ঝুঁকি সম্পর্কে তাদের হিসাবের প্রতিফলন। আজকের উচ্চ মুনাফা তাদের হাতে নগদ অর্থ বাড়াচ্ছে, কিন্তু সেই অর্থ দিয়ে নতুন উৎপাদন সক্ষমতা তৈরির নিশ্চয়তা দিচ্ছে না। জ্বালানি শিল্পের কাছে এখন সবচেয়ে বড় প্রশ্ন তাই দাম কতটা বাড়বে, তা নয়; বরং বর্তমান বাজারের সুবিধা কত দিন স্থায়ী হবে এবং ভবিষ্যতের জ্বালানি ব্যবস্থায় কোন সম্পদের মূল্য টিকে থাকবে।
রন বুসোর আরও লেখা
 জ্বালানি আধিপত্যের স্বপ্ন যেভাবে ট্রাম্পের জন্য রাজনৈতিক ফাঁদ হয়ে উঠল
 তেলের নতুন সংকট: সরবরাহ নয়, এখন বড় বাধা পরিবহন
 জ্বালানির নতুন ভূরাজনীতি: লোহিত সাগরের সংকট কি বিশ্ব অর্থনীতিকে আরও গভীর মন্দার দিকে ঠেলে দেবে?
 নতুন তেলের যুগের সূচনা: হরমুজ সংকট কি জীবাশ্ম জ্বালানির আধিপত্যে ফাটল ধরাল?