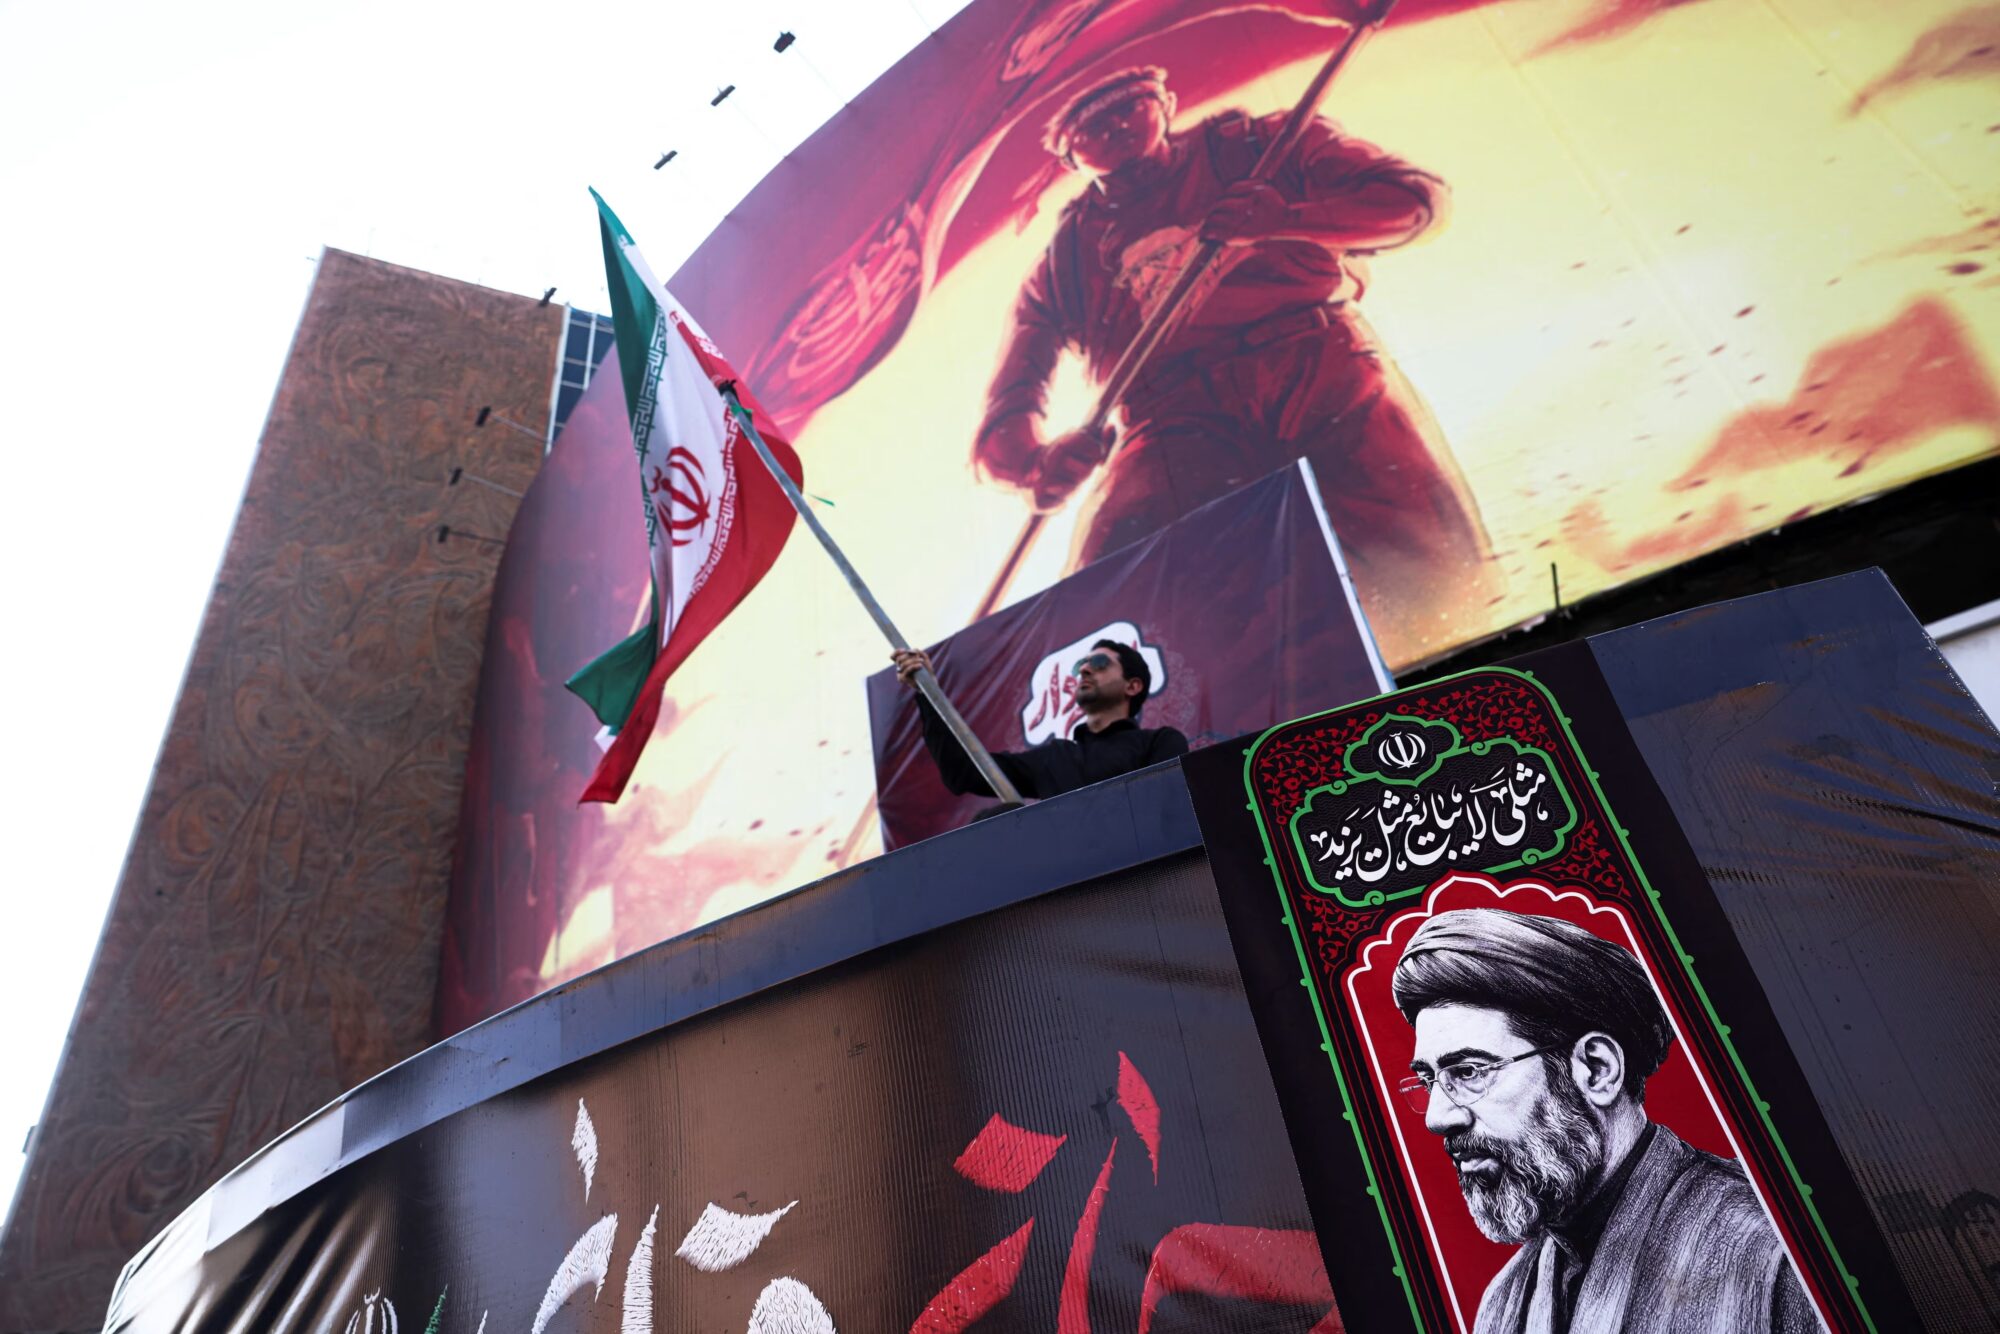
কৃত্রিম বুদ্ধিমত্তাকে (এআই) যুক্তরাষ্ট্রের ভবিষ্যৎ অর্থনৈতিক শক্তি ও বৈশ্বিক নেতৃত্বের প্রধান ভিত্তি হিসেবে প্রতিষ্ঠা করতে চাইছেন প্রেসিডেন্ট ডোনাল্ড ট্রাম্প। এ লক্ষ্য সামনে রেখে তাঁর প্রশাসন প্রযুক্তি খাতে বিনিয়োগ, অবকাঠামো নির্মাণ এবং এআই প্রতিযোগিতায় মার্কিন আধিপত্য নিশ্চিত করার ওপর বিশেষ গুরুত্ব দিচ্ছে। কিন্তু একই প্রশাসন যদি মধ্যপ্রাচ্যে নতুন করে সামরিক সংঘাতের পথ বেছে নেয়, তাহলে নিজেদের ঘোষিত অর্থনৈতিক কৌশলকেই বড় ধরনের ঝুঁকির মুখে ঠেলে দিতে পারে।
ইরানকে ঘিরে যুক্তরাষ্ট্রের সামরিক অবস্থান এবং ওয়াশিংটনের এআই উচ্চাকাঙ্ক্ষার মধ্যে আপাতদৃষ্টিতে সরাসরি কোনো সম্পর্ক নেই। একটি পররাষ্ট্রনীতি ও নিরাপত্তার প্রশ্ন, অন্যটি প্রযুক্তি ও অর্থনীতির ভবিষ্যৎ। কিন্তু বৈশ্বিক অর্থনীতির বাস্তবতায় এই দুইয়ের সংযোগ অত্যন্ত গভীর। মধ্যপ্রাচ্যে যুদ্ধের বিস্তার জ্বালানি সরবরাহ ব্যাহত করতে পারে, তেলের দাম বাড়িয়ে দিতে পারে এবং বিশ্বজুড়ে মূল্যস্ফীতির চাপ দীর্ঘস্থায়ী করতে পারে। এর পরিণতিতে সুদের হার বাড়লে সবচেয়ে বেশি চাপে পড়তে পারে এআই শিল্পের সেই বিশাল অবকাঠামো, যার ওপর দাঁড়িয়ে আছে যুক্তরাষ্ট্রের প্রযুক্তিগত উচ্চাকাঙ্ক্ষা।
জ্বালানি সংকট থেকে প্রযুক্তি বিনিয়োগে চাপ
মধ্যপ্রাচ্যের পরিস্থিতি নিয়ে উদ্বেগ ইতিমধ্যে আন্তর্জাতিক জ্বালানি বাজারে প্রতিফলিত হয়েছে। ইরানের সঙ্গে নতুন করে সংঘাত, হরমুজ প্রণালি দিয়ে জাহাজ চলাচল কার্যত বন্ধ হয়ে যাওয়া কিংবা সৌদি আরবের জ্বালানি স্থাপনায় আরও হামলার আশঙ্কা গত সপ্তাহে ব্রেন্ট ক্রুডের দাম আবারও ব্যারেলপ্রতি ১১৫ ডলারের ওপরে নিয়ে গিয়েছিল। সোমবার কূটনৈতিক সমাধানের সম্ভাবনায় দাম ৮ শতাংশের বেশি কমে এবং মঙ্গলবার ইসরায়েলকে সামরিক সহায়তা কমানোর মার্কিন সিদ্ধান্তের খবরের পর আরও নিম্নমুখী হয়। তবে ওয়াশিংটন ও তেহরানের অবস্থানের মধ্যে ব্যবধান থাকায় বাজারের অনিশ্চয়তা কাটেনি।
তেলের দাম বাড়ার প্রভাব শুধু পরিবহন বা বিদ্যুৎ উৎপাদনের খরচে সীমাবদ্ধ থাকে না। উৎপাদন, সরবরাহ, পণ্য পরিবহন, শীতাতপনিয়ন্ত্রণ এবং শিল্পকারখানার ব্যয় বেড়ে গেলে তার প্রভাব ধীরে ধীরে অর্থনীতির প্রায় সব খাতে ছড়িয়ে পড়ে। ফলে সাময়িক জ্বালানি মূল্যবৃদ্ধিও দীর্ঘস্থায়ী হলে সামগ্রিক মূল্যস্ফীতিকে নতুন করে উসকে দিতে পারে।
এখানেই যুক্তরাষ্ট্রের কেন্দ্রীয় ব্যাংক ফেডারেল রিজার্ভসহ অন্যান্য কেন্দ্রীয় ব্যাংকের জন্য নীতিগত জটিলতা তৈরি হবে। তেলের দাম দ্রুত কমে ব্যারেলপ্রতি ১০০ ডলারের নিচে নামলে ২০২৭ সালের দ্বিতীয় প্রান্তিকে মূল্যস্ফীতি কমার সুযোগ তৈরি হতে পারে। কারণ, তখন তুলনার ভিত্তি হিসেবে থাকবে ২০২৬ সালের একই সময়ে ইরান যুদ্ধ শুরুর পর তৈরি হওয়া উচ্চ জ্বালানি মূল্য। এতে জ্বালানির মূল্যস্ফীতি কমার পাশাপাশি পরিবহন, গরম ও শীতলীকরণ ব্যয় হ্রাসের মাধ্যমে মূল মূল্যস্ফীতিতেও স্বস্তি আসতে পারে।
কিন্তু তেলের দাম বর্তমান উচ্চ পর্যায়ে স্থির থাকলে কিংবা আরও বাড়লে সেই স্বস্তি মিলবে না। বরং মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে কেন্দ্রীয় ব্যাংকগুলোকে সুদের হার কমানোর পরিকল্পনা পিছিয়ে দিতে হতে পারে। পরিস্থিতি গুরুতর হলে সুদের হার আরও বাড়ানোর প্রয়োজনও দেখা দিতে পারে।
এআই শিল্পের জন্য এই সম্ভাবনাই সবচেয়ে বড় উদ্বেগের বিষয়।
এআই অবকাঠামোর ব্যয়বহুল বাস্তবতা
এআই নিয়ে যে বৈশ্বিক বিনিয়োগ প্রতিযোগিতা চলছে, তার কেন্দ্রবিন্দুতে রয়েছে বিশাল ডেটা সেন্টার। এসব স্থাপনা নির্মাণ ও পরিচালনার জন্য বিপুল পরিমাণ উন্নত চিপ, বিদ্যুৎ, জমি, শীতলীকরণ ব্যবস্থা এবং নির্মাণ অবকাঠামো প্রয়োজন। অর্থাৎ এআইয়ের ভবিষ্যৎ শুধু সফটওয়্যার উদ্ভাবন বা নতুন মডেল তৈরির ওপর নির্ভর করছে না; এর পেছনে প্রয়োজন বিপুল ও দীর্ঘমেয়াদি মূলধন।
গত দুই মাসে এই বিনিয়োগের পরিমাণ নিয়ে বাজারে উদ্বেগ বেড়েছে। অ্যালফাবেট ও অ্যামাজনের মতো বড় প্রযুক্তি প্রতিষ্ঠানের বিপুল ব্যয়ের পরিকল্পনা ঘোষণার পর শেয়ারবাজারের নেতিবাচক প্রতিক্রিয়া তারই ইঙ্গিত। বিনিয়োগকারীরা এখন শুধু এআইয়ের সম্ভাবনা দেখছেন না, একই সঙ্গে প্রশ্ন তুলছেন—এই বিপুল ব্যয়ের বিপরীতে কত দ্রুত এবং কতটা আয় আসবে?
অ্যালফাবেট, অ্যামাজন, অ্যাপল, মেটা ও মাইক্রোসফটের মতো পাঁচটি বড় প্রযুক্তি প্রতিষ্ঠানের সম্মিলিত বিনিয়োগের চাপও বাড়ছে। মাইক্রোসফট এখনো ইতিবাচক অবাধ নগদ প্রবাহ ধরে রাখতে পারলেও সামগ্রিকভাবে এই প্রতিষ্ঠানগুলোর নগদ অর্থের সক্ষমতা আগের তুলনায় সংকুচিত হয়েছে এবং অবাধ নগদ প্রবাহের ওপর চাপ তৈরি হয়েছে। ফলে নতুন অবকাঠামো নির্মাণে ঋণের ওপর নির্ভরতা বাড়ছে।
এদিকে এসব প্রতিষ্ঠানের পাঁচ বছর মেয়াদি মার্কিন ট্রেজারি বন্ডের তুলনায় ঋণের সুদ বা ক্রেডিট স্প্রেড গত এক বছরে উল্লেখযোগ্যভাবে বেড়েছে। অর্থাৎ তাদের ঋণ নেওয়ার ব্যয় বাড়ছে। এতে নতুন এআই প্রকল্প থেকে আগের তুলনায় বেশি মুনাফা অর্জনের প্রয়োজন হবে, নইলে বিনিয়োগের অর্থনৈতিক যৌক্তিকতা দুর্বল হয়ে পড়বে।
ছোট এআই অবকাঠামো প্রতিষ্ঠানগুলোর অবস্থা আরও নাজুক। জিপিইউভিত্তিক কম্পিউটিং সক্ষমতা সরবরাহকারী নিউক্লাউড প্রতিষ্ঠানগুলোর বড় প্রযুক্তি কোম্পানির মতো শক্তিশালী নগদ প্রবাহ বা আর্থিক ভিত্তি নেই। ফলে ঋণের সুদ বাড়লে তাদের ওপর চাপ তুলনামূলক বেশি পড়ে। উদাহরণ হিসেবে কোরউইভের কথা বলা যায়। প্রতিষ্ঠানটির ঋণ নেওয়ার ব্যয় ১৫ শতাংশের বেশি হওয়ায় নতুন ডেটা সেন্টার নির্মাণের অর্থনৈতিক সম্ভাব্যতা নিয়েই প্রশ্ন তৈরি হয়েছে।
জ্বালানির মূল্যস্ফীতি যদি ফেডারেল রিজার্ভকে সুদের হার বাড়াতে বাধ্য করে, তাহলে এই প্রতিষ্ঠানগুলোর জন্য পরিস্থিতি আরও কঠিন হবে। একদিকে কোম্পানির নিজস্ব আর্থিক ঝুঁকির কারণে ঋণের সুদ বাড়বে, অন্যদিকে সামগ্রিক অর্থনীতিতে সুদের হার বৃদ্ধির কারণে ঋণ গ্রহণের ভিত্তিগত ব্যয়ও বেড়ে যাবে। এআই অবকাঠামো নির্মাণে অর্থায়নের জন্য এটি হবে দ্বিমুখী চাপ।
বিনিয়োগ কমলে ভাঙতে পারে এআইয়ের প্রবৃদ্ধির যুক্তি
এআই শিল্পের বর্তমান উচ্চ বাজারমূল্যের পেছনে একটি মৌলিক প্রত্যাশা কাজ করছে—প্রযুক্তির ব্যবহার দ্রুত বাড়বে এবং সেই প্রবৃদ্ধি বিপুল অবকাঠামো বিনিয়োগকে লাভজনক করে তুলবে। বিনিয়োগকারীরা এখনকার ব্যয় মেনে নিচ্ছেন মূলত ভবিষ্যতের সম্ভাব্য আয়ের হিসাব করে।
কিন্তু ঋণের ব্যয় বাড়লে নতুন প্রকল্পের মুনাফার সম্ভাবনা কমে যায়। তখন প্রতিষ্ঠানগুলোকে বিনিয়োগ পরিকল্পনা পুনর্বিবেচনা করতে হয়। কোনো প্রকল্প স্থগিত হতে পারে, কোনো প্রকল্পের আকার ছোট হতে পারে, আবার কোনো প্রকল্প পুরোপুরি বাতিলও হতে পারে। এর প্রভাব পড়বে চিপ নির্মাতা থেকে শুরু করে ডেটা সেন্টার পরিচালনাকারী এবং এআই সেবা প্রদানকারী প্রতিষ্ঠানগুলোর ওপর।
এভাবে একটি নেতিবাচক চক্র তৈরি হওয়ার আশঙ্কা রয়েছে। এআই অবকাঠামোয় বিপুল ব্যয় নিয়ে বিনিয়োগকারীদের উদ্বেগ বাড়লে কোম্পানিগুলোর ঋণ গ্রহণের খরচ বাড়বে। উচ্চ অর্থায়ন ব্যয় নতুন বিনিয়োগকে আরও অনিশ্চিত করবে। বিনিয়োগ কমলে ভবিষ্যৎ আয় নিয়ে প্রত্যাশাও দুর্বল হবে। শেষ পর্যন্ত প্রযুক্তি প্রতিষ্ঠানগুলোর শেয়ারের মূল্য কমতে পারে এবং পুরো এআই খাতের প্রবৃদ্ধির গল্পই প্রশ্নের মুখে পড়তে পারে।
অবশ্য এই পরিণতি অবশ্যম্ভাবী নয়। মধ্যপ্রাচ্যে কূটনৈতিক সমাধান হলে, জ্বালানি সরবরাহ স্বাভাবিক থাকলে কিংবা কেন্দ্রীয় ব্যাংকগুলো সাময়িক মূল্যস্ফীতিকে উপেক্ষা করে সুদের হার অপরিবর্তিত রাখলে এআই খাতের অর্থায়নে বড় ধরনের ধাক্কা নাও আসতে পারে। কিন্তু সংঘাত দীর্ঘায়িত হলে এবং তেলের দাম উচ্চ পর্যায়ে থাকলে ঝুঁকির মাত্রা দ্রুত বাড়বে।
ওয়াশিংটনের কৌশলগত অসংগতি
ট্রাম্প প্রশাসনের সামনে তাই একটি গুরুত্বপূর্ণ নীতিগত প্রশ্ন রয়েছে। একদিকে যুক্তরাষ্ট্রকে এআই প্রতিযোগিতায় এগিয়ে নিতে সরকার প্রযুক্তি খাতের বিনিয়োগ ও অবকাঠামো সম্প্রসারণকে অগ্রাধিকার দিচ্ছে। অন্যদিকে মধ্যপ্রাচ্যে নতুন সামরিক সংঘাতের সম্ভাবনা এমন অর্থনৈতিক পরিস্থিতি তৈরি করতে পারে, যা এই বিনিয়োগের প্রধান ভিত্তি—সুলভ অর্থায়ন ও স্থিতিশীল সামষ্টিক অর্থনীতি—দুর্বল করে দেবে।
এখানে বিষয়টি কেবল যুদ্ধের প্রত্যক্ষ ব্যয় কিংবা সামরিক বাজেটের মধ্যে সীমাবদ্ধ নয়। একটি আঞ্চলিক সংঘাত কীভাবে জ্বালানি বাজারের মাধ্যমে বিশ্ব অর্থনীতিতে ছড়িয়ে পড়ে এবং শেষ পর্যন্ত যুক্তরাষ্ট্রের সবচেয়ে গুরুত্বপূর্ণ প্রযুক্তিগত উচ্চাকাঙ্ক্ষাকেও বাধাগ্রস্ত করতে পারে, সেটিই মূল বিবেচ্য।
এআইকে ভবিষ্যতের অর্থনৈতিক নেতৃত্বের প্রতীক হিসেবে তুলে ধরার পাশাপাশি এমন পররাষ্ট্রনীতি অনুসরণ করা, যা জ্বালানি বাজার ও আর্থিক পরিস্থিতিকে অস্থিতিশীল করে তোলে, তা স্পষ্টতই পরস্পরবিরোধী। সামরিক পদক্ষেপের রাজনৈতিক বা কৌশলগত যুক্তি থাকতে পারে, কিন্তু তার অর্থনৈতিক মূল্যও হিসাব করতে হবে।
ইরানের সঙ্গে সংঘাত নতুন করে শুরু হলে যুক্তরাষ্ট্র হয়তো সামরিকভাবে কিছু লক্ষ্য অর্জনের চেষ্টা করবে। কিন্তু সেই সিদ্ধান্তের পরোক্ষ মূল্য দিতে হতে পারে এমন একটি প্রযুক্তি খাতকে, যাকে ট্রাম্প প্রশাসন নিজের ভবিষ্যৎ শক্তির প্রধান চালিকাশক্তি হিসেবে বিবেচনা করছে।
যুক্তরাষ্ট্রের এআই উচ্চাকাঙ্ক্ষার জন্য সবচেয়ে বড় বাধা যে প্রতিদ্বন্দ্বী কোনো প্রযুক্তি শক্তি হবে, এমন নয়। ওয়াশিংটনের নিজের নেওয়া একটি সামরিক সিদ্ধান্তও সেই উচ্চাকাঙ্ক্ষাকে দুর্বল করে দিতে পারে। এটাই ট্রাম্প প্রশাসনের সামনে তৈরি হওয়া সবচেয়ে বড় কৌশলগত বৈপরীত্য।
জোয়াকিম ক্লেমেন্টের আরও লেখা
 ইরান যুদ্ধের বিরতি কি সাময়িক? সামনে আরও বড় সংঘাতের আশঙ্কা
 কৃত্রিম বুদ্ধিমত্তার উন্মাদনার পর কী আসতে পারে?