 সারাক্ষণ রিপোর্ট
মাসের শুরুতে বিদ্যুতের বিল হাতে নিয়ে ঢাকার এই মধ্যবিত্ত পরিবারের সদস্যরা কিছুক্ষণ চুপ করে ছিলেন। গত মাসেও একই বাসায়, একই সংসারে, প্রায় একই জীবনযাত্রায় বিদ্যুতের বিল এসেছিল ১২ হাজার টাকা। এবার সেই বিল এসে দাঁড়িয়েছে ১৮ হাজার টাকায়।
এক মাসে অতিরিক্ত ৬ হাজার টাকা।
শতাংশের হিসাবে ৫০ শতাংশ বৃদ্ধি।
কিন্তু এই পরিবারের জন্য বিদ্যুৎ বিলের এই বাড়তি ৬ হাজার টাকাই একমাত্র দুশ্চিন্তা নয়। বরং এটি এমন এক সময়ে এসেছে, যখন পরিবারের তিনজন উপার্জনকারীর সম্মিলিত আয় কমেছে ১ লাখ ৫০ হাজার টাকা।
অর্থাৎ সংসারের একদিকে ব্যয়ের চাপ বাড়ছে, অন্যদিকে আয় কমছে।
মাসের বাজার খুললে সেই চাপ আরও স্পষ্ট হয়ে ওঠে।
গত মাসে পরিবারটি ৫ কেজি সূর্যমুখী তেল কিনেছিল ১ হাজার ৭৫০ টাকায়। অর্থাৎ কেজিপ্রতি দাম ছিল ৩৫০ টাকা। চলতি মাসে একই ৫ কেজি সূর্যমুখী তেলের জন্য দিতে হয়েছে ২ হাজার ৩১৫ টাকা। কেজিপ্রতি দাম দাঁড়িয়েছে ৪৬৩ টাকা।
একই পরিমাণ তেলের জন্য এক মাসে অতিরিক্ত খরচ হয়েছে ৫৬৫ টাকা।
শতাংশের হিসাবে সূর্যমুখী তেলের দাম বেড়েছে প্রায় ৩২ দশমিক ৩ শতাংশ।
এই হিসাবটি পরিবারের মাসিক বাজারের একটি মাত্র পণ্যের। কিন্তু সেই একটি পণ্যের বাড়তি ৫৬৫ টাকার সঙ্গে যখন বিদ্যুৎ বিলে অতিরিক্ত ৬ হাজার টাকা এবং পরিবারের আয় কমে যাওয়ার দেড় লাখ টাকার হিসাব যোগ হয়, তখন বোঝা যায়—একটি মধ্যবিত্ত সংসারের ওপর চাপ কীভাবে একসঙ্গে কয়েকটি দিক থেকে এসে পড়ে।

এখন এই পরিবারের মাসিক হিসাবের মূল প্রশ্ন আর কত টাকা খরচ হচ্ছে, সেটি নয়।
প্রশ্ন হলো—কমে যাওয়া আয়ের মধ্যে বাড়তে থাকা খরচ কীভাবে সামলানো যাবে?
মাসের শুরুতেই হিসাব বদলে যায়
মধ্যবিত্ত পরিবারের সংসার সাধারণত খুব নিখুঁত একটি হিসাবের ওপর দাঁড়িয়ে থাকে।
বেতন বা ব্যবসার আয় আসে। তারপর বাড়িভাড়া, বিদ্যুৎ, গ্যাস, পানি, বাজার, সন্তানের পড়াশোনা, যাতায়াত, চিকিৎসা এবং অন্যান্য খরচ মেটানো হয়। সবশেষে কিছু টাকা থাকলে সেটি সঞ্চয় করা হয়।
এই ব্যবস্থায় সামান্য পরিবর্তনও গুরুত্বপূর্ণ।
বিদ্যুৎ বিল ১২ হাজার থেকে ১৮ হাজার টাকা হওয়া মানে শুধু একটি বিল ৬ হাজার টাকা বাড়া নয়। এর অর্থ হলো, পরিবারের বাজেট থেকে অন্য কোনো খাতে যাওয়ার কথা থাকা ৬ হাজার টাকা এখন বিদ্যুতের পেছনে যাবে।
আর যদি এই বৃদ্ধি সাময়িক না হয়ে নিয়মিত হয়, তাহলে বছরে বাড়তি ব্যয় দাঁড়াবে ৭২ হাজার টাকা।
একটি মধ্যবিত্ত পরিবারের জন্য এই অর্থ দিয়ে অনেক প্রয়োজন মেটানো সম্ভব। কিন্তু সেই টাকা এখন অন্য কোথাও না গিয়ে বিদ্যুৎ বিলেই চলে যাচ্ছে।
এর সঙ্গে যদি পরিবারের আয় কমে যায়, তাহলে হিসাবটি আরও কঠিন হয়।
আয় কমার সময় ব্যয় বাড়ছে
তিনজন উপার্জনকারীর সম্মিলিত আয় এক মাসে ১ লাখ ৫০ হাজার টাকা কমে যাওয়া একটি পরিবারের জন্য বড় পরিবর্তন।
এই অর্থের ঘাটতি শুধু মাসের শেষের সঞ্চয়কে কমিয়ে দেয় না; অনেক ক্ষেত্রে নিয়মিত প্রয়োজনীয় খরচ মেটানোর সক্ষমতাকেও প্রভাবিত করে।
আগে যে আয় দিয়ে মাসের খরচ মিটিয়ে কিছু টাকা আলাদা রাখা যেত, এখন সেই একই পরিবারের সামনে প্রথম প্রশ্ন—কীভাবে নিয়মিত খরচগুলো মেটানো হবে।
এর মধ্যে বিদ্যুৎ বিল ৬ হাজার টাকা বেড়েছে।
সূর্যমুখী তেলের একই ৫ কেজিতে ৫৬৫ টাকা বেশি দিতে হচ্ছে।

এর বাইরে রয়েছে চাল, ডাল, মাছ, মাংস, ডিম, সবজি, দুধ, মসলা এবং অন্যান্য খাদ্যপণ্যের বাজার।
তারপর রয়েছে বাসাভাড়া।
সন্তানের শিক্ষা।
যাতায়াত।
চিকিৎসা।
মোবাইল ও ইন্টারনেট।
এমন অনেক ব্যয় রয়েছে যেগুলো পরিবার চাইলেই পুরোপুরি বন্ধ করতে পারে না।
ফলে আয় কমে গেলে পরিবারকে খরচের তালিকা ছোট করতে হয়। কিন্তু প্রয়োজনীয় খরচের বড় অংশ বাদ দেওয়ার সুযোগ না থাকায় শেষ পর্যন্ত সঞ্চয়ের ওপর চাপ পড়ে।
সূর্যমুখী তেলের হিসাবটিই বলে দেয় বাজারের চাপ কতটা
এই পরিবারের সূর্যমুখী তেলের হিসাবটি এখানে বিশেষভাবে গুরুত্বপূর্ণ।
গত মাসে ৫ কেজির জন্য খরচ হয়েছিল ১ হাজার ৭৫০ টাকা। চলতি মাসে একই ৫ কেজির জন্য খরচ হয়েছে ২ হাজার ৩১৫ টাকা।
অর্থাৎ এক মাসে একই পরিমাণ তেলের জন্য অতিরিক্ত দিতে হয়েছে ৫৬৫ টাকা।
গত মাসে প্রতি কেজির দাম ছিল ৩৫০ টাকা।
চলতি মাসে তা হয়েছে ৪৬৩ টাকা।
অর্থাৎ কেজিপ্রতি দাম বেড়েছে ১১৩ টাকা।
শতাংশের হিসাবে—
১১৩ টাকা ÷ ৩৫০ টাকা × ১০০ = প্রায় ৩২ দশমিক ৩ শতাংশ।
এটি কোনো জাতীয় বাজারদরের হিসাব নয়। এটি ওই পরিবারের নিজের কেনাকাটার হিসাব। কিন্তু পরিবারের মাসিক বাজেটের ক্ষেত্রে এই পার্থক্যটি সরাসরি গুরুত্বপূর্ণ।
কারণ রান্নার তেল এমন একটি পণ্য, যার ব্যবহার কমিয়ে দেওয়া গেলেও পুরোপুরি বাদ দেওয়া যায় না।
পরিবারের খাবারের ধরন বদলানো যায়। কম পরিমাণে তেল ব্যবহার করা যায়। কেনাকাটার সময় সস্তা বিকল্প খোঁজা যায়। কিন্তু রান্নাঘরের এই মৌলিক ব্যয়টি পুরোপুরি এড়িয়ে যাওয়া সম্ভব নয়।
তাই একই পরিমাণ তেলের জন্য ৫৬৫ টাকা বেশি দিতে হলে সেই টাকা পরিবারের অন্য কোনো খাত থেকে সরাতে হয়।
আর যখন একই সময়ে বিদ্যুৎ বিলও ৬ হাজার টাকা বাড়ে, তখন এই ছোট ছোট বাড়তি ব্যয় একত্র হয়ে বড় হয়ে ওঠে।

বাজারের চাপ শুধু তেলে থেমে নেই
একটি পরিবারের বাজারের খাতা কখনো একটি পণ্যে থেমে থাকে না।
সূর্যমুখী তেলের পর রয়েছে চাল, ডাল, চিনি, সবজি, মাছ, মাংস, ডিম, দুধসহ প্রতিদিনের প্রয়োজনীয় পণ্য।
বাংলাদেশে সাম্প্রতিক মাসগুলোতে নিত্যপ্রয়োজনীয় বাজারে মূল্যচাপের বিভিন্ন চিত্র দেখা গেছে। আগস্টে সামগ্রিক মূল্যস্ফীতি ছিল ৮ দশমিক ২৬ শতাংশ। খাদ্য মূল্যস্ফীতি ছিল ৭ দশমিক ০২ শতাংশ এবং খাদ্যবহির্ভূত মূল্যস্ফীতি ৯ দশমিক ৩২ শতাংশ। একই সময়ে জাতীয় মজুরি বৃদ্ধির হার ছিল ৮ দশমিক ০৫ শতাংশ।
এই সংখ্যাগুলো দেশের গড় চিত্র।
কিন্তু একটি পরিবারের বাস্তব অভিজ্ঞতা তার নিজের বাজারের ঝুড়ির ওপর নির্ভর করে।
যে পরিবার যে পণ্য বেশি কেনে, সেই পণ্যের দাম বাড়লে তার ওপর চাপও বেশি পড়ে।
একটি পরিবার হয়তো চাল ও ডালের জন্য বেশি খরচ করে। অন্য পরিবারকে সন্তানের শিক্ষা ও যাতায়াতে বেশি টাকা দিতে হয়। কেউ আবার বাসাভাড়ার কারণে বেশি চাপে পড়ে।
তাই জাতীয় মূল্যস্ফীতির একটি গড় হার একটি পরিবারের সম্পূর্ণ জীবনযাত্রার ব্যয়কে সবসময় প্রকাশ করে না।
মূল্যস্ফীতি কমেছে, কিন্তু মানুষের খরচ কি কমেছে?
আগস্টে মূল্যস্ফীতি জুলাইয়ের ৮ দশমিক ৩২ শতাংশ থেকে কমে ৮ দশমিক ২৬ শতাংশ হয়েছে।
খবরটি পরিসংখ্যানের দিক থেকে স্বস্তিদায়ক হতে পারে। কিন্তু এর অর্থ এই নয় যে বাজারের সব পণ্যের দাম কমেছে।
মূল্যস্ফীতি কমার অর্থ হলো দাম বাড়ার গতি কিছুটা কমেছে।
দাম আগের জায়গায় ফিরে আসেনি।
একটি পণ্যের দাম ১০০ টাকা থেকে ১১০ টাকা হলে এবং পরে ১১০ টাকা থেকে ১১৮ টাকা হলে মূল্যস্ফীতির হার কমতে পারে। কিন্তু সেই পণ্যের দাম ১০০ টাকায় ফিরে যায়নি।
মধ্যবিত্ত পরিবার এই পার্থক্যটি খুব ভালোভাবেই বোঝে।
তারা মূল্যস্ফীতির হার দিয়ে বাজার করে না।
তারা দোকানে গিয়ে দাম দেখে।
আর গত কয়েক বছর ধরে দাম বাড়ার প্রভাব যদি পরিবারের বাজেটে জমতে থাকে, তাহলে একটি নির্দিষ্ট মাসে মূল্যস্ফীতির হার কিছুটা কমলেও আগের উচ্চ দামগুলো থেকে যায়।
বিদ্যুতের বাড়তি বিল শুধু বিদ্যুতের সমস্যা নয়
বিদ্যুতের দাম বাড়ার প্রভাবও একটি পরিবারের বিলের বাইরে ছড়িয়ে পড়ে।
চলতি বছরের জুন থেকে খুচরা পর্যায়ে বিদ্যুতের গড় দাম ১৬ দশমিক ৬৮ শতাংশ বাড়ানো হয়েছে। প্রতি ইউনিটের গড় দাম ৯ টাকা ১১ পয়সা থেকে ১০ টাকা ৬৩ পয়সা করা হয়।
বিদ্যুতের দাম বাড়লে ব্যবসা ও উৎপাদনের খরচও বাড়তে পারে। সেই বাড়তি খরচের একটি অংশ পরে পণ্যের দামেও প্রতিফলিত হতে পারে।
অর্থাৎ একটি পরিবার বিদ্যুতের বিল হিসেবে যে বাড়তি টাকা দিচ্ছে, তার প্রভাব শুধু ঘরের মিটারের মধ্যেই সীমাবদ্ধ থাকার কথা নয়।
ব্যবসা, উৎপাদন, পরিবহন ও সরবরাহব্যবস্থার খরচের মধ্য দিয়েও বিদ্যুতের বাড়তি ব্যয় অর্থনীতিতে ছড়িয়ে পড়তে পারে।
শেষ পর্যন্ত তার প্রভাব এসে পড়তে পারে ভোক্তার বাজারের ওপর।
যখন সঞ্চয় দিয়ে মাস চালাতে হয়
আয় কমে যাওয়ার পর পরিবারের সামনে সবচেয়ে সহজ যে পথটি থাকে, সেটি হলো সঞ্চয় ব্যবহার করা।
প্রথম মাসে হয়তো সমস্যা মনে হয় না।
‘এই মাসটা সঞ্চয় থেকে চালিয়ে নিই’—এমন সিদ্ধান্ত স্বাভাবিক।
কিন্তু যদি পরের মাসেও আয় আগের জায়গায় না ফেরে এবং একই সঙ্গে ব্যয় বাড়তে থাকে, তখন সঞ্চয় আর ভবিষ্যতের নিরাপত্তা থাকে না। সেটি হয়ে ওঠে দৈনন্দিন সংসার চালানোর অর্থ।
এখানেই মধ্যবিত্ত পরিবারের আর্থিক সংকট দীর্ঘমেয়াদি হয়ে ওঠে।
সঞ্চয় কমে গেলে জরুরি সময়ের নিরাপত্তা কমে যায়।
চাকরি হারালে কয়েক মাসের খরচ চালানোর মতো অর্থ থাকে না।
হঠাৎ চিকিৎসার প্রয়োজন হলে আলাদা করে রাখা টাকা পাওয়া যায় না।
সন্তানের বড় কোনো শিক্ষাব্যয় এলে পরিবারকে নতুন করে অর্থের ব্যবস্থা করতে হয়।
অর্থাৎ আজকের মূল্যস্ফীতি শুধু আজকের জীবনযাত্রাকে প্রভাবিত করে না; তা ভবিষ্যতের নিরাপত্তাকেও দুর্বল করতে পারে।
বাইরে থেকে যে পরিবারটি এখনও স্বাভাবিক

মধ্যবিত্তের সংকটের সবচেয়ে কঠিন দিক হলো, তা বাইরে থেকে সহজে দেখা যায় না।
একটি পরিবার এখনও একই বাসায় থাকে।
সন্তান স্কুলে যায়।
অভিভাবক অফিসে যান।
ঘরে রান্না হয়।
মাসের বাজারও হয়।
কিন্তু সেই স্বাভাবিকতার ভেতরে ছোট ছোট পরিবর্তন ঘটে।
আগের মতো বাইরে খাওয়া হয় না।
কোনো প্রয়োজনীয় জিনিস কেনার আগে কয়েকবার ভাবতে হয়।
বাজারে গিয়ে ব্র্যান্ড বদলাতে হয়।
কোনো পণ্য কম পরিমাণে কিনতে হয়।
বিনোদনের বাজেট কমে যায়।
নতুন পোশাক বা আসবাব কেনা পিছিয়ে যায়।
আর মাসের শেষে সঞ্চয়ের খাতায় আগের মতো টাকা জমে না।
এগুলো বড় কোনো সংবাদ শিরোনাম তৈরি করে না।
কিন্তু একটি পরিবারের জীবনযাত্রার পরিবর্তন আসলে এই ছোট সিদ্ধান্তগুলোর মধ্য দিয়েই ঘটে।
তিনজন উপার্জনকারী থাকলেই নিরাপত্তা নিশ্চিত নয়
এই পরিবারের তিনজন মানুষ উপার্জন করেন।
তারপরও তাদের সম্মিলিত আয় কমেছে ১ লাখ ৫০ হাজার টাকা।
এখানে একটি গুরুত্বপূর্ণ বিষয় সামনে আসে—শুধু একটি পরিবারে কতজন উপার্জন করেন, সেটিই আর্থিক নিরাপত্তা নিশ্চিত করে না।
আয় কতটা স্থিতিশীল, সেটি গুরুত্বপূর্ণ।
কাজের সুযোগ কেমন, সেটি গুরুত্বপূর্ণ।
ব্যবসা বা চাকরি থেকে প্রকৃত আয় কত, সেটি গুরুত্বপূর্ণ।
আর সবচেয়ে গুরুত্বপূর্ণ হলো—আয় ও জীবনযাত্রার ব্যয়ের মধ্যে ব্যবধান কতটা।
তিনজন উপার্জনকারী থাকা সত্ত্বেও যদি আয় কমে যায় এবং একই সময়ে বিদ্যুৎ, খাদ্য, বাসস্থান, শিক্ষা ও যাতায়াতের ব্যয় বাড়তে থাকে, তাহলে পরিবারের আর্থিক চাপ দ্রুত বেড়ে যেতে পারে।
মধ্যবিত্তের সবচেয়ে বড় কাটছাঁট—ভবিষ্যৎ
অর্থনৈতিক সংকটের শুরুতে মানুষ সাধারণত বর্তমানের আরাম কমায়।
কিন্তু সংকট দীর্ঘ হলে একসময় ভবিষ্যতের পরিকল্পনা কমাতে হয়।
সঞ্চয় কমে যায়।
বাড়ি কেনার পরিকল্পনা পিছিয়ে যায়।
সন্তানের উচ্চশিক্ষার জন্য আলাদা করে টাকা রাখা কঠিন হয়।
অবসরজীবনের পরিকল্পনা স্থগিত হয়।
ছুটিতে কোথাও যাওয়ার কথা বাদ পড়ে।
একটি পরিবারের অর্থনৈতিক সক্ষমতা তখন শুধু বর্তমানের খরচ মেটানোর মধ্যে সীমাবদ্ধ হয়ে পড়ে।
ভবিষ্যৎ নিয়ে পরিকল্পনা করার জায়গা ছোট হয়ে আসে।
এ কারণেই মধ্যবিত্তের জন্য দীর্ঘস্থায়ী মূল্যস্ফীতি শুধু জীবনযাত্রার ব্যয় বাড়ায় না; এটি তাদের সামাজিক ও অর্থনৈতিক গতিশীলতাকেও প্রভাবিত করতে পারে।
একটি পরিবারের খাতা, একটি বড় প্রশ্ন
এই পরিবারের হিসাবটি দেশের সব মধ্যবিত্ত পরিবারের হিসাব নয়।

কিন্তু তাদের এক মাসের খাতা একটি গুরুত্বপূর্ণ প্রশ্ন সামনে আনে।
গত মাসে বিদ্যুৎ বিল ছিল ১২ হাজার টাকা। এবার ১৮ হাজার।
এক মাসে ৬ হাজার টাকা বাড়তি—৫০ শতাংশ বৃদ্ধি।
গত মাসে ৫ কেজি সূর্যমুখী তেলের দাম ছিল ১ হাজার ৭৫০ টাকা। এবার একই ৫ কেজির জন্য দিতে হয়েছে ২ হাজার ৩১৫ টাকা।
অর্থাৎ একই পরিমাণ তেলের জন্য ৫৬৫ টাকা বেশি।
কেজিপ্রতি দাম ৩৫০ টাকা থেকে বেড়ে ৪৬৩ টাকা—৩২ দশমিক ৩ শতাংশ বৃদ্ধি।
আর এই সময়েই পরিবারের তিনজন উপার্জনকারীর সম্মিলিত আয় কমেছে ১ লাখ ৫০ হাজার টাকা।
এই তিনটি সংখ্যা পাশাপাশি রাখলেই বোঝা যায়, পরিবারের ওপর চাপটি কোথায়।
এটি শুধু বিদ্যুতের দাম বাড়ার গল্প নয়।
শুধু তেলের দাম বাড়ার গল্পও নয়।
এটি শুধু মূল্যস্ফীতির গল্পও নয়।
এটি আয় ও ব্যয়ের মধ্যে ক্রমশ বড় হয়ে ওঠা ব্যবধানের গল্প।
মাস শেষে প্রশ্ন বদলে যায়
একসময় এই পরিবারের মাসিক হিসাবের শেষ প্রশ্ন হয়তো ছিল—এই মাসে কত টাকা সঞ্চয় করা যাবে?
এখন প্রশ্নটি অনেক বেশি মৌলিক।
বিদ্যুৎ বিল দেওয়ার পর বাজারের জন্য কত থাকবে?
বাজার করার পর সন্তানের পড়াশোনার টাকা থাকবে তো?
সব বিল দেওয়ার পর জরুরি প্রয়োজনে কিছু টাকা হাতে থাকবে তো?
আর যদি না থাকে, তাহলে কোন খাত থেকে টাকা নিতে হবে?
এই প্রশ্নগুলোই একটি মধ্যবিত্ত পরিবারের আর্থিক চাপকে দৃশ্যমান করে।
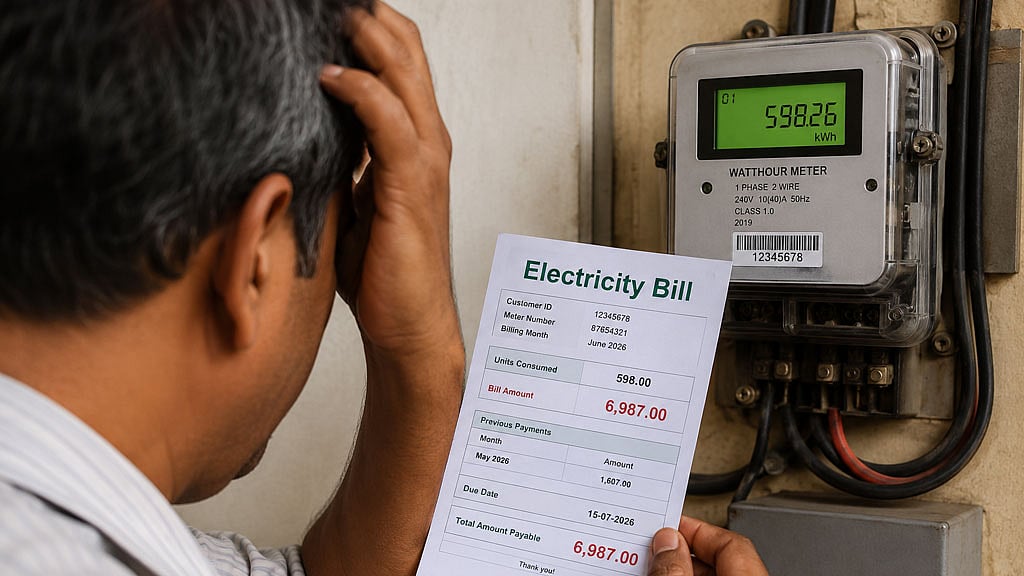
কারণ মধ্যবিত্তের জীবন সাধারণত প্রয়োজনীয়তার নিচে নয়, বরং একটি নির্দিষ্ট মানের জীবনযাত্রার ওপর দাঁড়িয়ে থাকে। সেই মান ধরে রাখতে যখন ক্রমেই বেশি অর্থ লাগে, কিন্তু আয় কমে যায়, তখন পরিবারকে একের পর এক ছাড় দিতে হয়।
প্রথমে আরাম।
তারপর সঞ্চয়।
তারপর ভবিষ্যতের পরিকল্পনা।
শেষ পর্যন্ত হয়তো প্রয়োজনীয় কিছু খরচেও হাত দিতে হয়।
ঢাকার এই পরিবারের মাসিক হিসাব সেই পথের শুরুটা দেখিয়ে দেয়।
বিদ্যুৎ বিল ৫০ শতাংশ বেড়েছে।
একই পরিমাণ সূর্যমুখী তেলে খরচ বেড়েছে ৩২ দশমিক ৩ শতাংশ।
আর তিনজন উপার্জনকারীর আয় কমেছে দেড় লাখ টাকা।
সংখ্যাগুলো আলাদা করে দেখলে এগুলো তিনটি ভিন্ন ঘটনা।
কিন্তু একটি পরিবারের জীবনে এগুলো যখন একই সময়ে ঘটে, তখন তাদের সম্মিলিত প্রভাবই হয়ে ওঠে বাস্তব সংকট।
এখন আর প্রশ্ন থাকে না, গত মাসের মতো এই মাসেও সংসার চলবে কি না।
প্রশ্ন হয়ে দাঁড়ায়—আগের জীবনযাত্রা কতদিন ধরে রাখা সম্ভব?
আর মধ্যবিত্ত পরিবারের জন্য সবচেয়ে বড় ভয় হয়তো এখানেই।
কারণ তারা এখনও সংসার চালাচ্ছে, এখনও বাজার করছে, এখনও বিল দিচ্ছে, এখনও সন্তানকে স্কুলে পাঠাচ্ছে।
কিন্তু প্রতিটি মাস পার করতে গিয়ে তাদের হাতে থাকা আর্থিক নিরাপত্তার একটি অংশ করে কমে যাচ্ছে।
একসময় যে সংসারে মাস শেষে ভবিষ্যতের জন্য টাকা রাখা হতো, সেই সংসারে এখন মাস শেষ হওয়ার আগেই পরের মাসের খরচের হিসাব শুরু হয়ে যায়।
এটাই একটি মধ্যবিত্ত পরিবারের জন্য মূল্যস্ফীতির সবচেয়ে কঠিন বাস্তবতা—দাম শুধু বাড়ে না, ধীরে ধীরে ছোট হয়ে আসে মানুষের সামর্থ্য।