 আকিব রহমান
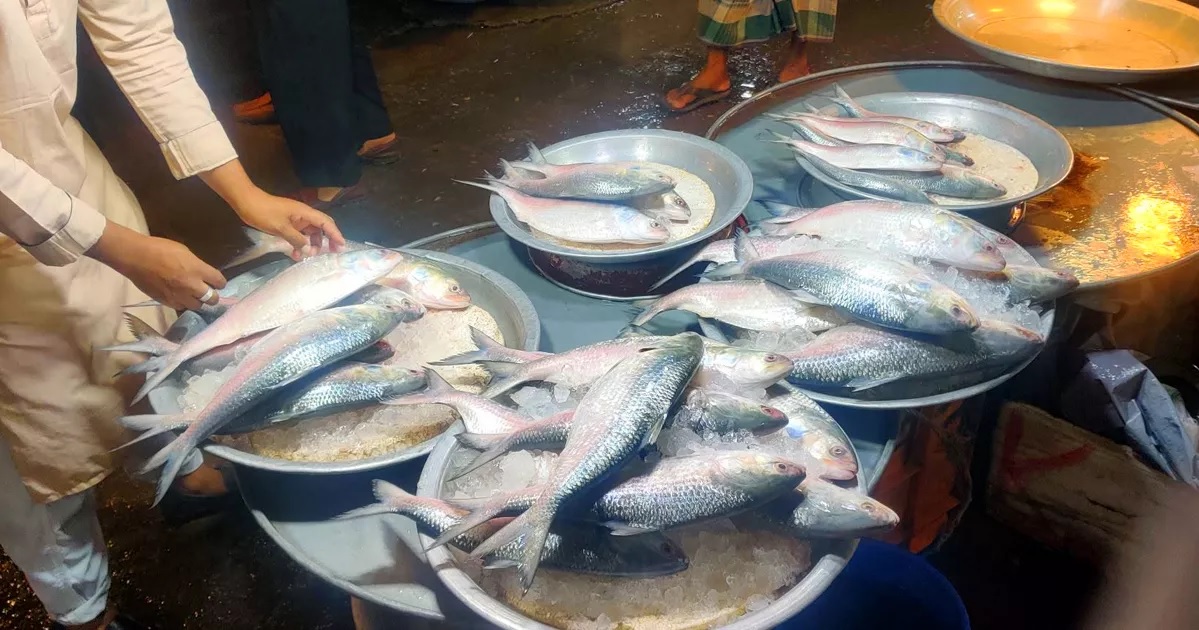
বাংলাদেশে মূল্যস্ফীতির হার কিছুটা কমেছে। পরিসংখ্যানের খাতায় এটি স্বস্তির খবর। কিন্তু বাজারে গিয়ে সেই স্বস্তির দেখা মিলছে না। বরং মাসের বাজারের তালিকা হাতে নিয়ে পরিবারের আয়-ব্যয়ের হিসাব মেলাতে গিয়ে মানুষ বুঝতে পারছে, কয়েক বছর আগের তুলনায় একই পণ্য কিনতে এখনো অনেক বেশি টাকা লাগছে। আসলে বাজারে দাম কমেনি; শুধু দাম বাড়ার গতি কিছুটা কমেছে। তাতেই কমেছে মুল্যস্ফী নয় শতাংশের ঘর থেকে আট শতাংশের ঘরে এসেছে। এটা নিয়ে আসলে স্বস্তির কোন কারণ নেই।
সরকারি হিসাবে জুলাইয়ের পর আগষ্টেও দেশে মূল্যস্ফীতির চাপ কিছুটা কমেছে। এ মাসে পণ্য ও সেবার গড় মূল্যবৃদ্ধির হার কমে দাঁড়িয়েছে ৮ দশমিক ২৬ শতাংশে। আর জুলাইয়ে দেশের সাধারণ মূল্যস্ফীতির হার ছিল ৮ দশমিক ৩২ শতাংশ। অর্থাৎ এক মাসের ব্যবধানে মূল্যস্ফীতি কমেছে শূন্য দশমিক ০৬ শতাংশীয় পয়েন্ট। তবে গত বছরের আগস্টে মূল্যস্ফীতি ছিল ৮ দশমিক ২৯ শতাংশ। সে হিসাবে এক বছরের ব্যবধানে এবার মূল্যস্ফীতি কমেছে শূন্য দশমিক ০৩ শতাংশীয় পয়েন্ট।
তবে জুলাইয়ে বাড়লেও আগষ্টে মজুরি বৃদ্ধির হার কিছুটা কমেছে। জুলাইয়ে জাতীয় মজুরি বৃদ্ধির হার বেড়ে দাঁড়িয়েছিল ৮ দশমিক ২২ শতাংশে। বিবিএসের তথ্য অনুযায়ী, আগষ্ট মাসে জাতীয় পর্যায়ে মজুরি হার সূচকের প্রবৃদ্ধি হয়েছে ৮ দশমিক ০৫ শতাংশ। আর গত বছরের আগস্টে ৮ দশমিক ১৫ শতাংশ।
তবে মানুষের মজুরি বৃদ্ধির হার মূল্যস্ফীতির চেয়ে কম হওয়ায় জীবনযাত্রার ব্যয়ে বড় ধরনের স্বস্তি ফেরেনি। অর্থাৎ আগস্টে মজুরি যে হারে বেড়েছে, মূল্যস্ফীতি ছিল তার চেয়ে শূন্য দশমিক ২১ শতাংশীয় পয়েন্ট বেশি। ফলে গড় হিসাবে মানুষের আয় বাড়ার তুলনায় জীবনযাত্রার ব্যয় এখনো বেশি হারে বাড়ছে।
বাংলাদেশ পরিসংখ্যান ব্যুরোর তথ্য অনুযায়ী, টানা ৫৪ মাস ধরে জাতীয় মজুরি বৃদ্ধির হার মূল্যস্ফীতির নিচে রয়েছে।
অর্থনীতির ভাষায় এটিই মানুষের প্রকৃত সমস্যার জায়গা। কারণ আয় কাগজে বাড়লেও সেই আয় দিয়ে আগের পরিমাণ পণ্য ও সেবা কেনা না গেলে মানুষের প্রকৃত ক্রয়ক্ষমতা বাড়ে না। বরং কমে।
ফলে বাজারের বাস্তব চিত্র দাঁড়িয়েছে এমন, পকেটে টাকার অঙ্ক হয়তো বেড়েছে, কিন্তু সেই টাকায় কেনা যাচ্ছে কম।
মূল্যস্ফীতি কমার অর্থ কী?
মূল্যস্ফীতি নিয়ে সাধারণ মানুষের মধ্যে সবচেয়ে বড় বিভ্রান্তি এখানেই। মূল্যস্ফীতি কমেছে শুনলে অনেকের মনে হতে পারে, পণ্যের দাম কমতে শুরু করেছে। বাস্তবে বিষয়টি সম্পূর্ণ ভিন্ন।
ধরা যাক, কোনো পণ্যের দাম এক বছরে ১০০ টাকা থেকে বেড়ে ১২০ টাকা হলো। পরের বছর সেই দাম ১২০ টাকা থেকে বেড়ে ১৩০ টাকা হলে মূল্যস্ফীতির হার আগের বছরের তুলনায় কমতে পারে। কিন্তু পণ্যটির দাম তো কমেনি। বরং ১০০ টাকা থেকে ১৩০ টাকায় উঠেছে।
অর্থাৎ মূল্যস্ফীতি কমা মানে দাম কমা নয়; দাম বাড়ার গতি কমা।
বাংলাদেশের সাম্প্রতিক পরিস্থিতিও অনেকটা এমন। জুলাইয়ে মূল্যস্ফীতি ৮ দশমিক ৩২ শতাংশে নামলেও খাদ্য ও খাদ্যবহির্ভূত উভয় ক্ষেত্রেই মূল্যচাপ উল্লেখযোগ্য রয়ে গেছে। খাদ্যবহির্ভূত মূল্যস্ফীতিও জুলাইয়ে ৯ দশমিক ২৮ শতাংশ ছিল।
এ কারণে চার বছর ধরে উচ্চ মূল্যস্ফীতির মধ্য দিয়ে যাওয়া একটি পরিবারের কাছে বর্তমান ৮ শতাংশের কিছু বেশি মূল্যস্ফীতি কোনোভাবেই কয়েক বছর আগের বাজারদরে ফিরে যাওয়ার অর্থ নয়।
বরং উচ্চ মূল্যস্তরের ওপর নতুন করে আরও দাম যোগ হচ্ছে। এই পার্থক্যটি না বুঝলে বর্তমান মূল্যস্ফীতির প্রকৃত অভিঘাত বোঝা সম্ভব নয়।
চার বছরের মূল্যবৃদ্ধির দীর্ঘ ছায়া
বাংলাদেশের মানুষের জন্য বর্তমান মূল্যস্ফীতির সমস্যা এক বছরের নয়। এটি একটি দীর্ঘস্থায়ী মূল্যচাপের ফল।
একটি পরিবার যখন টানা কয়েক বছর খাদ্য, বাসাভাড়া, পরিবহন, শিক্ষা, চিকিৎসা, বিদ্যুৎ ও অন্যান্য প্রয়োজনীয় পণ্যের বাড়তি ব্যয় বহন করে, তখন শুধু চলতি মাসের বাজেটই সংকুচিত হয় না; ধীরে ধীরে বদলে যায় পরিবারের পুরো আর্থিক কাঠামো।
প্রথমে কমে যায় বাইরে খাওয়া। তারপর কমে পোশাক কেনা। তারপর বিনোদন। এরপর বড় কোনো কেনাকাটা স্থগিত হয়। তারপর পড়ে সঞ্চয়ে হাত।
শেষ পর্যন্ত অনেক পরিবার ভবিষ্যতের জন্য যে অর্থ জমিয়েছিল, সেটিই বর্তমানের ব্যয় মেটাতে ব্যবহার করতে বাধ্য হয়।
অর্থাৎ দীর্ঘস্থায়ী মূল্যস্ফীতির সবচেয়ে ভয়ংকর দিক হলো, এটি শুধু আজকের জীবনযাত্রাকে ব্যয়বহুল করে না; আগামী দিনের আর্থিক নিরাপত্তাকেও দুর্বল করে।
আয় বাড়ছে, কিন্তু প্রকৃত আয় কোথায়?
জুলাইয়ের মজুরি ও মূল্যস্ফীতির পরিসংখ্যান এই সমস্যাটিকে অত্যন্ত স্পষ্ট করে। জাতীয় মজুরি বৃদ্ধির হার ছিল ৮ দশমিক ২২ শতাংশ। বিপরীতে মূল্যস্ফীতি ৮ দশমিক ৩২ শতাংশ। ব্যবধান খুব বেশি নয়, মাত্র ০ দশমিক ১০ শতাংশীয় পয়েন্ট। কিন্তু অর্থনৈতিকভাবে এই সামান্য ব্যবধানও গুরুত্বপূর্ণ। কারণ এটি দেখাচ্ছে, গড়ে মানুষের মজুরি এখনো জীবনযাত্রার ব্যয় বৃদ্ধির সঙ্গে পুরোপুরি তাল মেলাতে পারছে না। আগষ্টে মুল্যস্ফীতি কমার সঙ্গে মজুরি বৃদ্ধির কমে গেছে। জুলাইয়ে মজুরি বৃদ্ধিও ঘটনা ঘটলেও আগষ্টে এসে তা কমে যাওয়ায় সেই ব্যবধান রয়েই গেছে।
সহজ উদাহরণে বিষয়টি বোঝা যায়।
কোনো পরিবারের আয় যদি ১০০ টাকা থেকে ১০৮ টাকা ০৫ পয়সা হয়, কিন্তু একই সময়ে তার প্রয়োজনীয় পণ্য ও সেবার ব্যয় বেড়ে যায় ১০৮ টাকা ২২ পয়সায়, তাহলে আয়ের চেয়ে ব্যয় বেশিই থাকছে পরিবারটির। অর্থাৎ বাস্তবে মুল্যস্ফীতি কমলেও আয় কমে যাওয়ায় পরিবারে স্বস্তি আসেনি, বরং আয়ের চেয়ে বেশি ব্যয় করতে গিয়ে পরিবারটিরকে ধার করতে হচ্ছে। এতে ঋণের ভারে সাধারণ মানুষ জর্জরিত হয়ে যাচ্ছে।
বাংলাদেশের নিম্নআয়ের মানুষের জন্য বিষয়টি আরও কঠিন। কারণ তাদের আয়ের বড় অংশই খাবার, বাসস্থান, যাতায়াত ও অন্যান্য মৌলিক প্রয়োজন মেটাতে চলে যায়। ফলে দাম বাড়লে তারা অন্যান্য খাতে ব্যয় কমানোর সুযোগও খুব বেশি পায় না।
বিশ্বব্যাংকের এপ্রিল ২০২৬-এর বাংলাদেশ উন্নয়ন প্রতিবেদনে স্পষ্টভাবে বলা হয়েছে, নিম্নআয়ের মানুষের মজুরি দামের সঙ্গে তাল মেলাতে পারছেনা, ফলে তাদের ক্রয়ক্ষমতা কমেছে। অর্থাৎ এটি কেবল পরিসংখ্যানের সমস্যা নয়; এটি মানুষের জীবনযাত্রার বাস্তব অবনতির ইঙ্গিত।
সবচেয়ে বড় চাপে মধ্যবিত্ত
দীর্ঘস্থায়ী মূল্যস্ফীতির সবচেয়ে জটিল অভিঘাত পড়ছে মধ্যবিত্তের ওপর। অতি দরিদ্র মানুষের জন্য সরকারের সামাজিক নিরাপত্তা কর্মসূচি রয়েছে। খাদ্য সহায়তা, ভর্তুকি মূল্যের পণ্যসহ বিভিন্ন কর্মসূচির আওতায় তাদের একটি অংশ সহায়তা পায়। অন্যদিকে উচ্চ আয়ের মানুষের হাতে সম্পদ ও আর্থিক সক্ষমতা বেশি থাকায় মূল্যবৃদ্ধির ধাক্কা সামলানোর সুযোগও তুলনামূলক বেশি।
কিন্তু মধ্যবিত্ত? তারা এমন এক জায়গায় দাঁড়িয়ে আছে, যেখানে সরকারি সহায়তা পাওয়ার মতো দরিদ্র নয়, আবার ক্রমাগত মূল্যবৃদ্ধি সামাল দেওয়ার মতো আর্থিক সামর্থ্যও নেই।
ফলে তাদের প্রধান অবলম্বন হয় নিজেদের সঞ্চয়। এই সঞ্চয়ই এখন ধীরে ধীরে ক্ষয়ে যাচ্ছে।
একটি মধ্যবিত্ত পরিবারের মাসিক আয় হয়তো আগের চেয়ে কিছুটা বেড়েছে। কিন্তু একই সঙ্গে বেড়েছে বাসাভাড়া, সন্তানের শিক্ষা ব্যয়, যাতায়াত, চিকিৎসা, খাবার ও অন্যান্য খরচ। ফলে আয় বৃদ্ধির পুরোটা নতুন কোনো সম্পদ সৃষ্টি করছে না; বরং আগের জীবনযাত্রার ব্যয় বজায় রাখতেই চলে যাচ্ছে।
চার বছর আগে যে পরিবার মাস শেষে ১০ হাজার টাকা সঞ্চয় করতে পারত, এখন হয়তো সেই সঞ্চয় শূন্য। কোনো কোনো পরিবারকে বরং আগের জমানো টাকা ভাঙতে হচ্ছে।
এখানেই মূল্যস্ফীতির দীর্ঘমেয়াদি ক্ষতি। আর সঞ্চয় কমে যাওয়া মানে শুধু ব্যাংক হিসাবে টাকা কমে যাওয়া নয়; ভবিষ্যতের নিরাপত্তাও কমে যাওয়া।
মধ্যবিত্তের অদৃশ্য সংকট
মধ্যবিত্তের সংকট অনেক সময় সরকারি পরিসংখ্যানে সরাসরি ধরা পড়ে না। কারণ তারা হয়তো এখনও নিয়মিত তিন বেলা খাবার খাচ্ছে, সন্তানের স্কুলের ফি দিচ্ছে, বাসাভাড়া পরিশোধ করছে। বাইরে থেকে তাদের জীবন স্বাভাবিকই মনে হতে পারে।
কিন্তু পরিবারের ভেতরে হয়তো ইতিমধ্যে অনেক পরিবর্তন এসেছে।
আগের মতো মাছ-মাংস কেনা হচ্ছে না। ফলের পরিমাণ কমেছে। চিকিৎসা প্রয়োজন না হলে ডাক্তার দেখানো হচ্ছে না। নতুন পোশাক কেনা হচ্ছে না। সন্তানকে অতিরিক্ত শিক্ষা বা প্রশিক্ষণে পাঠানো কমেছে। ঘুরতে যাওয়া বন্ধ। বড় কোনো গৃহস্থালি পণ্য কেনা স্থগিত।
অর্থাৎ পরিবারটি দরিদ্রতার সরকারি সংজ্ঞায় হয়তো পড়েনি, কিন্তু জীবনযাত্রার মান কমে গেছে।
এটিই মূল্যস্ফীতির একটি গুরুত্বপূর্ণ সামাজিক প্রভাব। একটি পরিবার যখন প্রয়োজনীয় ব্যয় কমাতে শুরু করে, তখন তা শুধু বর্তমান ভোগ কমায় না; দীর্ঘমেয়াদে মানবসম্পদ উন্নয়নেও প্রভাব ফেলতে পারে। সন্তানের শিক্ষা, পরিবারের স্বাস্থ্য, পুষ্টি, সঞ্চয় ও বিনিয়োগ—সবকিছুর ওপর চাপ পড়ে।
দরিদ্রতার ঝুঁকিতে আরও মানুষ
দীর্ঘস্থায়ী মূল্যস্ফীতির সবচেয়ে বড় সামাজিক বিপদ হলো, যারা দারিদ্র্য থেকে উঠে এসেছিল, তাদের একটি অংশ আবার দারিদ্র্যের ঝুঁকিতে পড়ে।
বিশ্বব্যাংকের ২০২৬ সালের বাংলাদেশ উন্নয়ন আপডেট বলছে, জাতীয় দারিদ্র্যের হার ২০২২ সালের ১৮ দশমিক ৭ শতাংশ থেকে ২০২৫ সালে বেড়ে ২১ দশমিক ৪ শতাংশে উঠেছে। এর ফলে ২০২৫ সালে প্রায় ১৪ লাখ মানুষ নতুন করে দরিদ্র হয়েছে। একই প্রতিবেদনে বলা হয়েছে, অর্থবছর ২০২৫-২৬ -এ মূল্যস্ফীতি ৮ দশমিক ৫ শতাংশের মতো উচ্চ পর্যায়ে ছিল এবং নিম্নআয়ের মানুষের মজুরি মূল্যবৃদ্ধির সঙ্গে তাল মেলাতে পারেনি। এর অর্থ হলো, উচ্চ মূল্যস্ফীতি শুধু মানুষের বর্তমান ভোগ কমাচ্ছে না; দারিদ্র্য হ্রাসের গতিও বাধাগ্রস্ত করছে।
বিশ্বব্যাংকের বৃহত্তর দারিদ্র্য বিশ্লেষণেও দেখা গেছে, বাংলাদেশের প্রায় ৬ কোটি ২০ লাখ মানুষ এমন অবস্থায় রয়েছে, যেখানে অসুস্থতা, প্রাকৃতিক দুর্যোগ বা অন্য কোনো আকস্মিক ধাক্কা তাদের আবার দারিদ্র্যের দিকে ঠেলে দিতে পারে।
অর্থাৎ দারিদ্র্য থেকে বেরিয়ে আসা মানেই স্থায়ীভাবে নিরাপদ হয়ে যাওয়া নয়। একটি দীর্ঘস্থায়ী মূল্যস্ফীতির ধাক্কাই অনেক পরিবারকে সেই নিরাপত্তার সীমার নিচে নামিয়ে দিতে পারে।
খাদ্যের বাইরে আরও বড় ব্যয়
মূল্যস্ফীতির আলোচনায় আমরা সাধারণত চাল, ডাল, তেল, ডিম, মাছ, মাংস বা সবজির দাম নিয়ে বেশি কথা বলি। কিন্তু পরিবারের প্রকৃত ব্যয়ের চাপ এর চেয়ে অনেক বিস্তৃত।
বাসাভাড়া বাড়লে পরিবারের বাজেটের বড় অংশ চলে যায় আবাসনে। বিদ্যুৎ, গ্যাস বা জ্বালানির ব্যয় বাড়লে শুধু রান্নার খরচ নয়, পরিবহন থেকে শুরু করে পণ্য উৎপাদন ও সরবরাহের খরচও বাড়ে।
শিক্ষার ব্যয় বাড়লে পরিবারের ভবিষ্যৎ বিনিয়োগের জায়গা সংকুচিত হয়। চিকিৎসা ব্যয় বাড়লে নিম্ন ও মধ্যবিত্ত পরিবার চিকিৎসা পিছিয়ে দিতে পারে অথবা সঞ্চয় ভাঙতে পারে।
অর্থাৎ মূল্যস্ফীতি একটি পরিবারের বাজেটের প্রতিটি স্তরে চাপ তৈরি করে।
এ কারণে সরকারি মূল্যস্ফীতির গড় হার এবং একটি নির্দিষ্ট পরিবারের বাস্তব ব্যয় বৃদ্ধির হার সবসময় এক হবে, এমন নয়।
যে পরিবারের আয়ের বড় অংশ খাদ্য, ভাড়া ও পরিবহনে ব্যয় হয়, তাদের কাছে মূল্যস্ফীতির অভিঘাত আরও তীব্র হতে পারে।
কেন বাজারে দাম সহজে কমছে না?
প্রশ্ন হচ্ছে, মূল্যস্ফীতির হার কমতে শুরু করলেও পণ্যের দাম কেন কমছে না? এর একটি কারণ হলো, আগের মূল্যবৃদ্ধি ইতোমধ্যে পণ্যের মূল্যস্তরকে অনেক ওপরে নিয়ে গেছে। নতুন করে দাম বৃদ্ধির হার কমলেও সেই উচ্চ ভিত্তি থেকেই বাজার চলছে।
এর পাশাপাশি বাংলাদেশের বাজারব্যবস্থার কিছু কাঠামোগত সমস্যাও রয়েছে।
আমদানিনির্ভর পণ্যের ক্ষেত্রে বিনিময় হার গুরুত্বপূর্ণ। টাকার অবমূল্যায়ন আমদানির ব্যয় বাড়াতে পারে। আন্তর্জাতিক বাজারে জ্বালানি বা পণ্যের দাম বাড়লে তার প্রভাবও স্থানীয় বাজারে আসে।
পরিবহন ব্যয়, বিদ্যুৎ ও জ্বালানি ব্যয়, সরবরাহ ব্যবস্থার অদক্ষতা এবং বাজারে প্রতিযোগিতার ঘাটতিও খুচরা মূল্যে প্রভাব ফেলে।
বিশ্বব্যাংকও বাংলাদেশের অর্থনীতিতে দুর্বল রাজস্ব আহরণ, আর্থিক খাতের চাপ এবং বিনিয়োগ দুর্বলতার পাশাপাশি ব্যবসা পরিবেশের নানা সীমাবদ্ধতার কথা উল্লেখ করেছে।
তাই শুধু বাজারে গিয়ে ব্যবসায়ীকে পণ্যের দাম কমাতে বললেই দীর্ঘমেয়াদে মূল্যস্ফীতি নিয়ন্ত্রণ সম্ভব নয়। প্রয়োজন উৎপাদন, আমদানি, পরিবহন, বাজার প্রতিযোগিতা ও মুদ্রানীতি, সবকিছুকে একসঙ্গে বিবেচনায় নেওয়া।
সরকারের উদ্যোগ: তবু কেন স্বস্তি ফিরছে না?
মূল্যস্ফীতি নিয়ন্ত্রণে সরকার ও কেন্দ্রীয় ব্যাংক নানা পদক্ষেপ নিয়েছে। মুদ্রানীতি কঠোর করা হয়েছে, আমদানি ব্যবস্থাপনায় পরিবর্তন এসেছে, বাজার তদারকি করা হয়েছে, বিভিন্ন পণ্যে শুল্ক-কর সমন্বয়ের উদ্যোগ নেওয়া হয়েছে এবং নিম্নআয়ের মানুষের জন্য সামাজিক সুরক্ষা কর্মসূচি রয়েছে।
কিন্তু মূল্যস্ফীতি এমন একটি সমস্যা, যার ফল পেতে সময় লাগে।
একদিকে মূল্যস্ফীতি কমাতে সুদের হার বাড়ানো হলে ঋণ ব্যয় বাড়ে, বিনিয়োগ ও চাহিদা কমতে পারে। অন্যদিকে অতিরিক্ত কঠোর নীতি অর্থনৈতিক প্রবৃদ্ধি ও কর্মসংস্থানের ওপর চাপ তৈরি করতে পারে।
আবার বাজারে সরবরাহ পর্যাপ্ত না থাকলে শুধু চাহিদা কমিয়ে মূল্যস্ফীতি নিয়ন্ত্রণের চেষ্টা মানুষের জন্য নতুন সমস্যা তৈরি করতে পারে। তাই নীতির লক্ষ্য হওয়া উচিত শুধু মূল্যস্ফীতির হার কমানো নয়; মানুষের প্রকৃত ক্রয়ক্ষমতা পুনরুদ্ধার করা।
মুদ্রানীতির পাশাপাশি প্রয়োজন আয় বৃদ্ধির নীতি
মূল্যস্ফীতি নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংকের ভূমিকা গুরুত্বপূর্ণ। কিন্তু মানুষের জীবনযাত্রার ব্যয় কমানোর কাজ শুধু মুদ্রানীতির মাধ্যমে সম্ভব নয়। প্রয়োজন এমন অর্থনৈতিক পরিবেশ, যেখানে উৎপাদনশীল কর্মসংস্থান বাড়বে এবং প্রকৃত মজুরি বাড়বে।
বিশ্বব্যাংকও বাংলাদেশে আরও বেশি ও ভালো বেতনের কর্মসংস্থান তৈরির প্রয়োজনীয়তার ওপর জোর দিয়েছে। একই সঙ্গে বেসরকারি বিনিয়োগ বাড়াতে ব্যবসা পরিবেশের সংস্কারের কথা বলেছে।
কারণ মূল্যস্ফীতি যদি ৮ শতাংশে থাকে কিন্তু একজন শ্রমিকের উৎপাদনশীলতা ও আয় ১০-১২ শতাংশ হারে বাড়ে, তাহলে তার বাস্তব জীবনযাত্রার উন্নতির সুযোগ থাকে।
অন্যদিকে মূল্যস্ফীতি ৮ শতাংশে থেকেও আয় যদি ৭-৮ শতাংশের বেশি না বাড়ে, তাহলে পরিসংখ্যানের উন্নতি মানুষের জীবনযাত্রায় খুব বেশি স্বস্তি আনবে না।
মধ্যবিত্তকে আলাদা নীতির আওতায় আনতে হবে
বাংলাদেশের অর্থনৈতিক নীতিতে দরিদ্র মানুষের জন্য সামাজিক সুরক্ষা এবং উচ্চ আয়ের মানুষের জন্য বিনিয়োগ ও ব্যবসার সুযোগ নিয়ে আলোচনা হয়। কিন্তু মধ্যবিত্তের আর্থিক নিরাপত্তা নিয়ে তুলনামূলকভাবে কম আলোচনা হয়।
দীর্ঘস্থায়ী মূল্যস্ফীতির সময়ে এই শ্রেণির জন্য প্রয়োজন হতে পারে, প্রকৃত মজুরি বৃদ্ধির সুযোগ তৈরি করা; শিক্ষা ও চিকিৎসার ব্যয় নিয়ন্ত্রণে কার্যকর ব্যবস্থা; সাশ্রয়ী আবাসনের সুযোগ; ব্যাংক আমানতের প্রকৃত রিটার্ন রক্ষা; ছোট সঞ্চয়কারীদের জন্য নিরাপদ বিনিয়োগের সুযোগ; কর্মসংস্থান ও দক্ষতা উন্নয়নের ব্যবস্থা; সামাজিক সুরক্ষার আওতা এমনভাবে পুনর্বিন্যাস করা, যাতে সাময়িক আয়ধাক্কায় পড়া মধ্যবিত্ত পরিবারও সহায়তা পেতে পারে।
কারণ মধ্যবিত্তের সঞ্চয় নষ্ট হওয়া শুধু একটি পরিবারের সমস্যা নয়। মধ্যবিত্তই অর্থনীতির অন্যতম বড় সঞ্চয়কারী, ভোক্তা এবং বিনিয়োগকারী শ্রেণি। তাদের আর্থিক নিরাপত্তা দুর্বল হলে ভোগ, সঞ্চয় ও বিনিয়োগ, তিনটিই ক্ষতিগ্রস্ত হতে পারে।
বাড়াতে হবে উৎপাদন ও প্রতিযোগিতা
মূল্যস্ফীতির স্থায়ী সমাধান বাজারে কেবল অভিযান চালিয়ে সম্ভব নয়। প্রয়োজন উৎপাদন বাড়ানো, আমদানির বাধা কমানো, সরবরাহ ব্যবস্থা উন্নত করা এবং বাজারে প্রতিযোগিতা নিশ্চিত করা।
কোনো পণ্যের সরবরাহ কম থাকলে তার দাম বাড়বে। আবার কয়েকটি প্রতিষ্ঠান বা মধ্যস্বত্বভোগীর হাতে বাজারের নিয়ন্ত্রণ অতিরিক্ত কেন্দ্রীভূত হলে প্রতিযোগিতা দুর্বল হতে পারে। তাই বাজার ব্যবস্থাপনায় শুধু মূল্যতালিকা যাচাই নয়, বাজারের কাঠামোও পরীক্ষা করতে হবে।
কোথায় উৎপাদক কত পাচ্ছেন, পাইকার কত রাখছেন, পরিবহন ও অন্যান্য খরচ কত, খুচরা পর্যায়ে কত যোগ হচ্ছে—এই পুরো সরবরাহ শৃঙ্খলকে নজরদারির আওতায় আনতে হবে।
এখন সবচেয়ে জরুরি ‘জীবনযাত্রার ব্যয়’ দেখা
বাংলাদেশে মূল্যস্ফীতি নিয়ে নীতিগত আলোচনায় আরেকটি পরিবর্তন প্রয়োজন। শুধু মাসিক মূল্যস্ফীতির হার কমছে কি না, সেটি দিয়ে মানুষের অর্থনৈতিক স্বস্তি পরিমাপ করলে চলবে না।
দেখতে হবে- একটি পরিবার তার মাসিক আয়ের কত শতাংশ খাবারে ব্যয় করছে। কত শতাংশ বাসা ভাড়ায় যাচ্ছে। শিক্ষা ও চিকিৎসায় কত যাচ্ছে। মাস শেষে কত টাকা সঞ্চয় করতে পারছে। গত বছরের তুলনায় সেই সঞ্চয় বেড়েছে না কমেছে। কারণ একজন মানুষের কাছে অর্থনীতির সবচেয়ে গুরুত্বপূর্ণ সূচক হলো তার পরিবারের মাসিক বাজেট।
স্বস্তি ফিরবে কখন?
মূল্যস্ফীতি ১০ শতাংশ থেকে ৮ শতাংশে নামা নিঃসন্দেহে ইতিবাচক। কিন্তু যদি সেই সময়ে পণ্যের দাম না কমে, আয় তার চেয়ে দ্রুত না বাড়ে এবং পরিবারকে আগের সঞ্চয় ভেঙে সংসার চালাতে হয়, তাহলে মানুষের কাছে সেই পরিসংখ্যান খুব বেশি স্বস্তির বার্তা বহন করবে না।
চার বছরের উচ্চ মূল্যস্ফীতি বাংলাদেশের নিম্ন ও মধ্যবিত্ত পরিবারগুলোর ওপর এমন একটি চাপ তৈরি করেছে, যার ক্ষত শুধু বাজারের দামে দেখা যায় না। এর প্রভাব রয়েছে সঞ্চয়ে, শিক্ষায়, চিকিৎসায়, পুষ্টিতে, ভবিষ্যৎ বিনিয়োগে এবং পরিবারের আর্থিক নিরাপত্তায়।
বিশ্বব্যাংকের সাম্প্রতিক মূল্যায়নও দেখাচ্ছে, উচ্চ মূল্যস্ফীতি ও আয়-ব্যয়ের চাপের সঙ্গে দারিদ্র্যও বেড়েছে; ২০২৫ সালে জাতীয় দারিদ্র্যের হার ২১ দশমিক ৪ শতাংশে উঠেছে।
তাই এখন লক্ষ্য হওয়া উচিত শুধু মূল্যস্ফীতির হার কমানো নয়। যদিও দাম বাড়ার গতি কমানো প্রথম ধাপ। কিন্তু মানুষের প্রকৃত ক্রয়ক্ষমতা ফিরিয়ে আনা হলো আসল সাফল্য। কারণ বাজারে মানুষ যখন যায়, তখন তার কাছে সবচেয়ে গুরুত্বপূর্ণ প্রশ্ন থাকে না, “মূল্যস্ফীতি কত?”
তার প্রশ্ন থাকে, “আজ এই টাকায় আমার পরিবারের বাজারটা কি হবে?”
আর এই প্রশ্নের উত্তর যদি প্রতিদিন ‘না’ হতে থাকে, তাহলে মূল্যস্ফীতি কমার পরিসংখ্যানও মানুষের জীবনে প্রকৃত স্বস্তি ফিরিয়ে আনতে পারবে না।
লেখক: অর্থনৈতিক বিশ্লেষক